يمثل التهرب الضريبي جريمة عمدية في القانون المصري متى اتجهت إرادة الممول إلى التخلص من الضريبة المستحقة باستخدام وسيلة غير مشروعة، ويعاقب عليها القانون بالحبس من ستة أشهر إلى خمس سنوات، أو بغرامة تعادل قيمة الضريبة التي لم يتم سدادها، أو بالعقوبتين معًا، وذلك وفقًا للمادة 133 من قانون الضريبة على الدخل رقم 91 لسنة 2005، وتختلف العقوبة بحسب نوع الضريبة، والفعل المرتكب، والنص القانوني المنظم للواقعة. وتزداد العقوبة تشديدًا في حالة تكرار الجريمة، حيث يُحكم بالحبس والغرامة معًا دون بديل بينهما.
لكن الأمر لا يقتصر على ضريبة الدخل فقط؛ فالتهرب من ضريبة القيمة المضافة له عقوبات منفصلة نص عليها القانون رقم 67 لسنة 2016، وكذلك التهرب من الضريبة العقارية، وقبل أن تصل الأمور إلى هذا الحد، وضع المشرّع أيضًا آلية للتصالح تتيح إنهاء الدعوى الجنائية في حالات معينة وفقًا لشروط ومرحلة قانونية محددة.
في هذا المقال، مع منصة قانوني نوضح لك بالتفصيل: ما الأفعال أو الحالات التي تُصنَّف قانونًا كتهرب ضريبي، الفرق بين عقوبات ضريبة الدخل والقيمة المضافة، هل يُسأل المحاسب أيضًا عن الجريمة، ومتى يمكنك اللجوء إلى التصالح لتفادي أثارها الجنائية.
في هذا المقال
أولاً: ما المقصود بجريمة التهرب الضريبي في القانون المصري؟
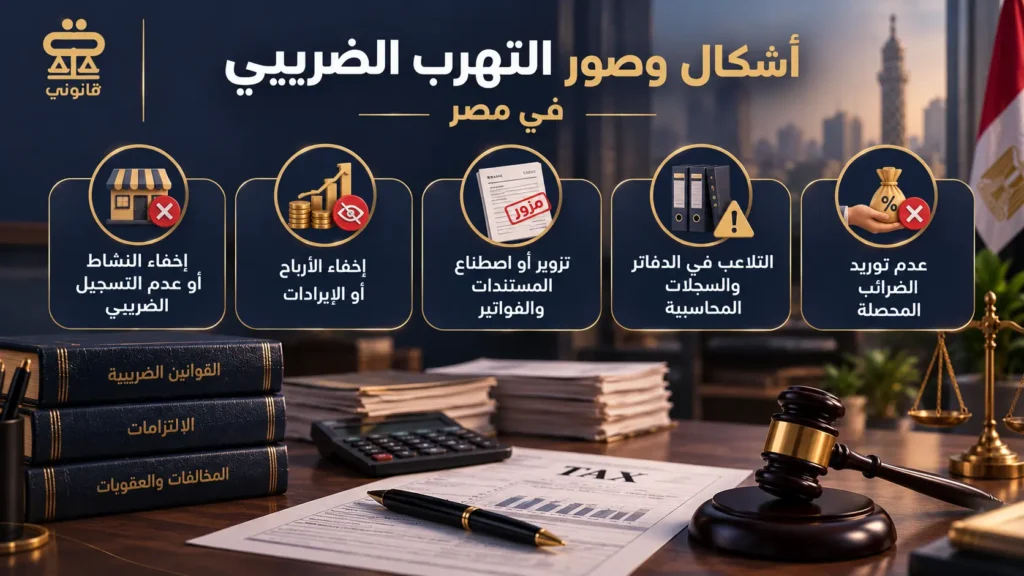
يقصد بالتهرب الضريبي لجوء الممول أو المُكلّف بالضريبة إلى وسائل غير مشروعة بهدف التخلص كليًا أو جزئيًا من سداد الضريبة المستحقة، أو تخفيض قيمتها على خلاف الحقيقة. وقد يأخذ هذا التصرف عدة صور، من أبرزها:
- إخفاء جزء من الإيرادات أو الأرباح.
- عدم الإفصاح عن النشاط الخاضع للضريبة.
- تقديم إقرارات أو مستندات تتضمن بيانات غير صحيحة.
- اصطناع مصروفات أو فواتير وهمية لتقليل الأرباح الخاضعة للضريبة.
ومع ذلك، لا يكفي وجود فرق ضريبي أو خطأ في الحسابات وحده لاعتبار الواقعة تهربًا ضريبيًا؛ إذ يجب التمييز بين الخطأ غير المقصود والتصرف المتعمد الذي يستهدف الإفلات من الالتزام الضريبي.
الفرق بين التهرب الضريبي والتجنب الضريبي
يتمثل الفرق الأساسي بينهما في مشروعية الوسائل المستخدمة والهدف منها:
- التهرب الضريبي: يعتمد على وسائل مخالفة للقانون، مثل إخفاء المعلومات أو تقديم بيانات غير حقيقية، بقصد عدم سداد الضريبة المستحقة أو تقليلها دون وجه حق.
- التجنب أو التخطيط الضريبي: يقوم على تنظيم المعاملات والاستفادة من الإعفاءات والاختيارات التي يتيحها القانون لتقليل العبء الضريبي بطريقة مشروعة.
ويظل التخطيط الضريبي مشروعًا ما دامت التصرفات حقيقية ومتوافقة مع أحكام القانون، ولا تقوم على الغش أو الصورية أو إخفاء الوقائع الفعلية.
هل كل خطأ في الإقرار الضريبي يُعد تهربًا ضريبيًا؟
لا، ليس كل خطأ في الإقرار الضريبي يُعد تهربًا ضريبيًا. فالإقرار الضريبي هو المستند الذي يقدمه الممول إلى مصلحة الضرائب للإفصاح عن البيانات والمعلومات اللازمة لحساب الضريبة المستحقة عليه.
لذلك، قد يكون الخطأ في البيانات الواردة بالإقرار مجرد خطأ أو مخالفة تستوجب التصحيح أو قد يترتب عليها جزاء قانوني، دون أن تصل بالضرورة إلى حد التهرب الضريبي. أما اعتبار الفعل تهربًا ضريبيًا، فيعتمد على طبيعة المخالفة والظروف المحيطة بها، وما إذا كانت تتوافر فيها العناصر التي حددها القانون لجريمة التهرب الضريبي. ويمكن التمييز بصورة مبسطة بين ثلاث حالات:
- الخطأ غير العمدي: مثل الخطأ الحسابي أو المحاسبي، وقد يستلزم تعديل الإقرار وسداد الفروق والمبالغ المقررة قانونًا.
- المخالفة الإجرائية: مثل التأخر في تقديم الإقرار أو عدم استيفاء أحد الإجراءات في موعده، وقد يترتب عليها جزاء أو غرامة دون أن تكون بالضرورة جريمة تهرب.
- الفعل المتعمد: مثل تقديم بيانات غير صحيحة بقصد إخفاء الإيرادات أو تخفيض الضريبة المستحقة دون وجه حق، وهو ما قد يأخذ وصف التهرب الضريبي.
وبالتالي، لا يتحول الخطأ أو الفرق الضريبي تلقائيًا إلى جريمة تهرب، وإنما يجب النظر إلى حقيقة التصرف وما إذا كان ناتجًا عن سهو أو مخالفة إجرائية أم عن قصد متعمد للتخلص من الضريبة.
ما القوانين المنظمة لجريمة التهرب الضريبي في مصر؟
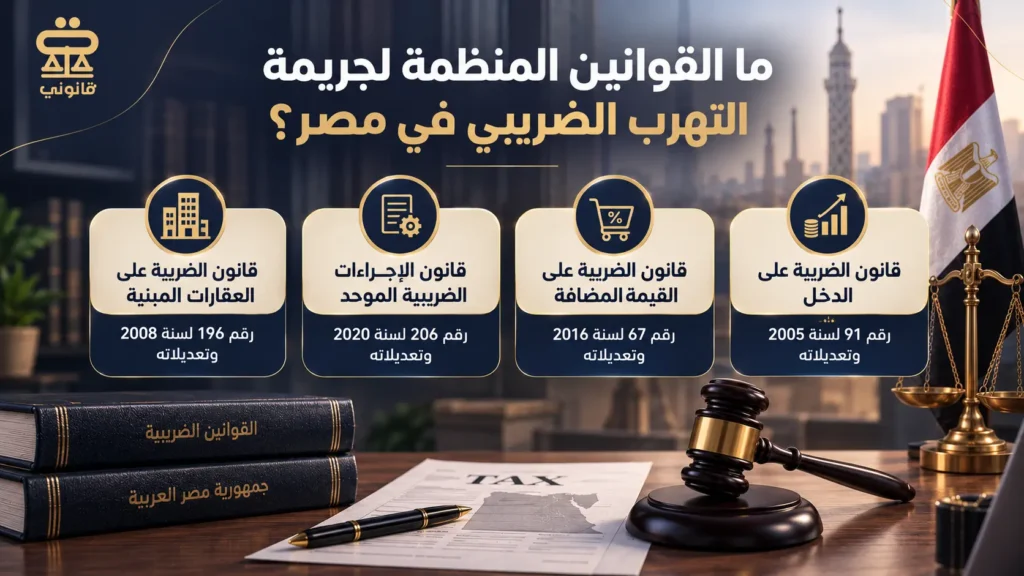
لا يوجد في التشريع المصري قانون مستقل يحمل اسم «قانون التهرب الضريبي»، وإنما تنظم هذه الجريمة مجموعة من القوانين التي تختلف بحسب نوع الضريبة محل الواقعة. ويحدد كل قانون الالتزامات الواقعة على الممول أو المكلف، والأفعال التي تمثل مخالفة أو تهربًا، وما يرتبط بها من إجراءات قانونية.. ومن أبرز القوانين المنظمة للتهرب الضريبي في مصر:
- قانون الضريبة على الدخل رقم 91 لسنة 2005 وتعديلاته: ينظم الضرائب المفروضة على دخول الأفراد وأرباح الأنشطة التجارية والمهنية والشركات، كما يحدد الالتزامات الضريبية والجرائم المرتبطة بمخالفتها.
- قانون الضريبة على القيمة المضافة رقم 67 لسنة 2016 وتعديلاته: ينظم الالتزامات المتعلقة بضريبة القيمة المضافة وضريبة الجدول، ويبين الأفعال التي تُعد تهربًا منهما والجزاءات المرتبطة بها.
- قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 وتعديلاته: ينظم الإجراءات المشتركة لتطبيق القوانين الضريبية، بما يشمل التسجيل وتقديم الإقرارات والفحص الضريبي وتحريك الدعوى والتصالح في الجرائم الضريبية.
- قانون الضريبة على العقارات المبنية رقم 196 لسنة 2008 وتعديلاته: يحدد العقارات الخاضعة للضريبة والالتزامات الواقعة على المكلف بأدائها، إلى جانب المخالفات والجرائم المرتبطة بإخفاء العقار أو تقديم بيانات غير صحيحة عنه.
وبالتالي، يتطلب تحديد القانون الواجب تطبيقه معرفة نوع الضريبة محل النزاع وطبيعة التصرف المرتكب؛ فقد تخضع الواقعة لقانون ضريبة الدخل أو القيمة المضافة أو الضريبة العقارية، بينما تخضع إجراءات الفحص والتقاضي والتصالح للأحكام الإجرائية المنظمة لها.
أركان جريمة التهرب الضريبي التي تُبنى عليها العقوبة
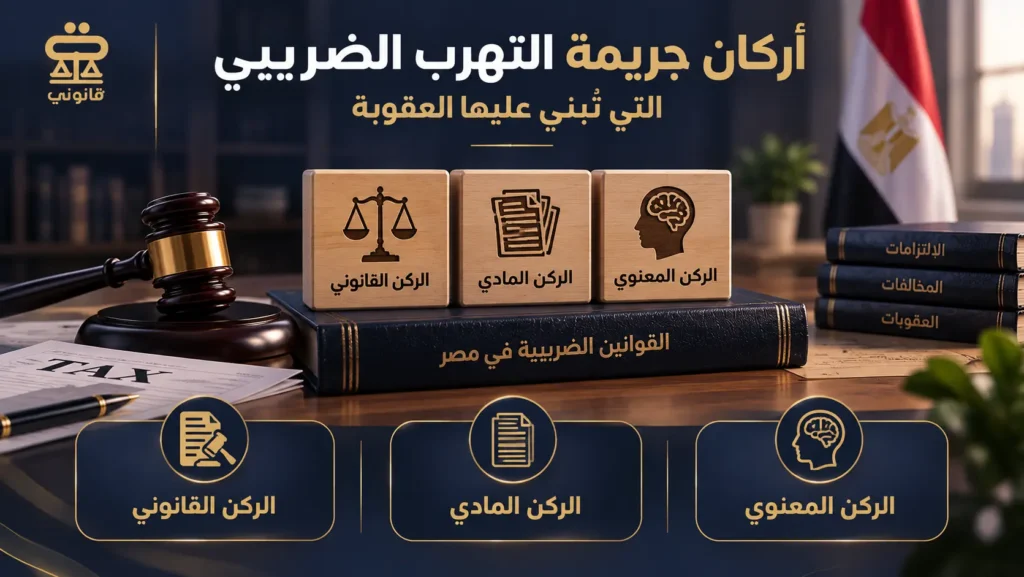
لا يعتمد توقيع عقوبة التهرب الضريبي على وجود ضريبة غير مسددة أو فروق ناتجة عن الفحص فقط، وإنما يستلزم ثبوت أركان الجريمة في ضوء وقائع كل حالة وما يتوافر فيها من مستندات وأدلة. وتقوم الجريمة بوجه عام على ثلاثة أركان مترابطة: هي الركن القانوني والمادي والمعنوي.
الركن القانوني لـ جريمة التهرب الضريبي
يقصد بالركن القانوني وجود نص تشريعي يجرّم الفعل المرتكب ويقرر عقوبة عليه؛ فلا يجوز اعتبار أي تصرف جريمة تهرب ضريبي ما لم ينطبق عليه نص قانوني نافذ.
ويختلف النص الواجب تطبيقه بحسب نوع الضريبة محل الواقعة، سواء تعلقت بضريبة الدخل أو القيمة المضافة أو ضريبة الجدول أو الضريبة العقارية.
الركن المادي لـ جريمة التهرب الضريبي
يتمثل الركن المادي في السلوك الفعلي المنسوب إلى الممول أو المكلف، والذي يخالف الالتزامات التي يقررها القانون ويؤدي إلى عدم أداء الضريبة المستحقة أو تخفيضها دون وجه حق. ومن أمثلته:
- إخفاء النشاط أو جزء من الإيرادات.
- تقديم بيانات أو مستندات غير مطابقة للحقيقة.
- اصطناع مصروفات أو فواتير لا تستند إلى معاملات فعلية.
ولا يُفترض تحقق هذا الركن بمجرد وجود فرق ضريبي، بل يجب ثبوت السلوك وربطه بالشخص المنسوب إليه.
الركن المعنوي لـ جريمة التهرب الضريبي
يتمثل الركن المعنوي في توافر القصد الجنائي؛ أي علم الشخص بأن التصرف الذي يرتكبه مخالف للقانون، واتجاه إرادته إلى التخلص كليًا أو جزئيًا من الضريبة المستحقة.
ولهذا يُعد التعمد عنصرًا أساسيًا في التمييز بين جريمة التهرب الضريبي وبين الخطأ الحسابي أو المحاسبي والمخالفة الإجرائية، دون أن يعني وجود أي منهما بمفرده ثبوت القصد الجنائي.
ما الأفعال التي تُعد تهربًا ضريبيًا في مصر؟
لا يقتصر التهرب الضريبي على عدم سداد الضريبة، بل يمكن أن يحدث من خلال عدة أفعال تهدف إلى إخفاء معلومات أو تغيير بيانات تؤثر في قيمة الضريبة المستحقة. وقد حدد القانون عددًا من هذه الأفعال والتصرفات التي قد تشكل تهربًا ضريبيًا، من أبرزها:
إخفاء النشاط أو عدم التسجيل الضريبي
تظهر هذه الصورة عندما يمارس شخص أو منشأة نشاطًا خاضعًا للضريبة دون تسجيله لدى الجهة المختصة، رغم توافر شروط التسجيل ووجود التزام قانوني باتخاذ هذه الخطوة. وقد يحدث ذلك من خلال ممارسة النشاط خارج المنظومة الرسمية، أو تسجيل جزء منه مع إخفاء فروع أو أنشطة أخرى.
لكن عدم التسجيل أو التأخر فيه لا يمثل تهربًا بالضرورة؛ فقد يكون مخالفة إجرائية تترتب عليها الجزاءات المقررة قانونًا. أما وصف التهرب فيرتبط بثبوت إخفاء النشاط عمدًا بقصد عدم أداء الضريبة المستحقة.
إخفاء الأرباح أو الإيرادات
يقع إخفاء الإيرادات عندما لا تعكس الإقرارات أو السجلات المقدمة الحجم الحقيقي للنشاط، بما يؤدي إلى تخفيض الوعاء الضريبي. وقد يظهر ذلك في عدة ممارسات، منها:
- عدم إثبات بعض المبيعات أو الإيرادات في الدفاتر.
- تقديم إقرار ضريبي يفيد بعدم وجود دفاتر أو سجلات أو مستندات، مع تضمينه بيانات مخالفة لما هو موجود بالفعل في السجلات التي تم إخفاؤها.
- الاحتفاظ بحسابات موازية تختلف عن الحسابات المقدمة للفحص.
- تقديم إقرار ضريبي لا يتضمن جميع الأنشطة أو مصادر الدخل.
- إثبات قيمة للمعاملات تقل عن قيمتها الحقيقية.
ويتطلب اعتبار هذه الممارسات تهربًا التحقق من أنها تمت عن قصد، وليست نتيجة خطأ حسابي أو اختلاف فني في طريقة التقدير.
تزوير أو اصطناع المستندات والفواتير
قد يعتمد التهرب الضريبي على مستندات لا تعبر عن معاملات حقيقية، بهدف تخفيض الأرباح الظاهرة أو زيادة المصروفات والخصومات دون وجه حق. ومن أبرز صور ذلك:
- إصدار أو استخدام فواتير وهمية.
- تقديم عقود أو مستندات تتضمن بيانات مزورة أو مصطنعة أو مخالفة لما هو مثبت فعليًا في السجلات التي تم إخفاؤها.
- مثال عملي: تاجر يمسك دفترين محاسبيين؛ دفتر حقيقي يُظهر الأرباح الفعلية، ودفتر آخر “معدّل” يُقدَّم للمصلحة الضريبية بأرقام أقل.
- اصطناع أو تغيير فواتير الشراء أو البيع أو غيرها من المستندات بهدف تضليل مصلحة الضرائب بشأن الأرباح أو الخسائر.
- إثبات مصروفات لم تتحملها المنشأة فعليًا.
- استخدام بيانات أو مستندات تخص أشخاصًا أو منشآت أخرى.
ويقتصر الحديث هنا على أثر هذه المستندات في تكوين ملف التهرب الضريبي، دون الإخلال بما قد يترتب على تزويرها أو استخدامها من مسؤولية قانونية مستقلة بحسب ظروف الواقعة.
التلاعب في الدفاتر والسجلات المحاسبية
قد يحدث التلاعب من خلال حذف معاملات من الدفاتر، أو إخفاء بعض السجلات عن الفحص، أو إتلاف السجلات أو المستندات المتعلقة بالضريبة عمدًا قبل انتهاء المدة القانونية المقررة للاحتفاظ بها (والتي تصل إلى خمس أو ست سنوات بحسب الأحوال)، أو إثبات بيانات تختلف عن المبيعات والمصروفات الفعلية. كما قد يظهر عند وجود اختلاف متعمد بين الدفاتر الداخلية للمنشأة والمعلومات الواردة في الإقرارات الضريبية.
ولا يعني وجود اختلاف في السجلات وحده ثبوت التهرب؛ إذ يجب بحث سببه وتحديد ما إذا كان ناتجًا عن خطأ أو قصور في التنظيم المحاسبي، أم عن تعديل متعمد للبيانات بهدف تقليل الضريبة.
عدم توريد الضرائب المحصلة
يجب التفرقة بين الضريبة التي تتحملها المنشأة عن نشاطها، والضريبة التي تحصلها من العملاء أو تخصمها من مبالغ مستحقة للغير ثم تلتزم بتوريدها إلى مصلحة الضرائب خلال المدة التي يحددها القانون. ففي الحالة الثانية لا تكون المنشأة مجرد ملتزمة بالسداد، وإنما تتولى تحصيل مبلغ لحساب الخزانة العامة.
ويختلف ذلك عن مجرد التأخر في سداد ضريبة مستحقة على المنشأة نفسها، لأن الضريبة في هذه الحالة تكون قد حُصّلت بالفعل من الغير ولم يتم توريدها إلى مصلحة الضرائب في الموعد المقرر. ويظل تحديد ما إذا كان التصرف مخالفة أو تهربًا مرتبطًا بطبيعة الواقعة والقانون المنظم للضريبة محل النزاع.
يُلاحظ من هذه الصور الخمس أن القصد الجنائي (العلم والإرادة) ركن أساسي في الجريمة؛ فالقانون يشترط في كل صورة أن يكون الممول “عالمًا” بمخالفة ما يقدمه للحقيقة، وهو ما يميز جريمة التهرب الضريبي عن مجرد الخطأ الحسابي أو السهو غير المتعمد في تقديم الإقرار، والذي تعالجه نصوص أخرى من القانون (كالمادة 87 التي تسمح بتقديم إقرار معدل دون اعتبار السهو أو الخطأ جريمة جنائية).
حالات التهرب الضريبي في ضريبة القيمة المضافة
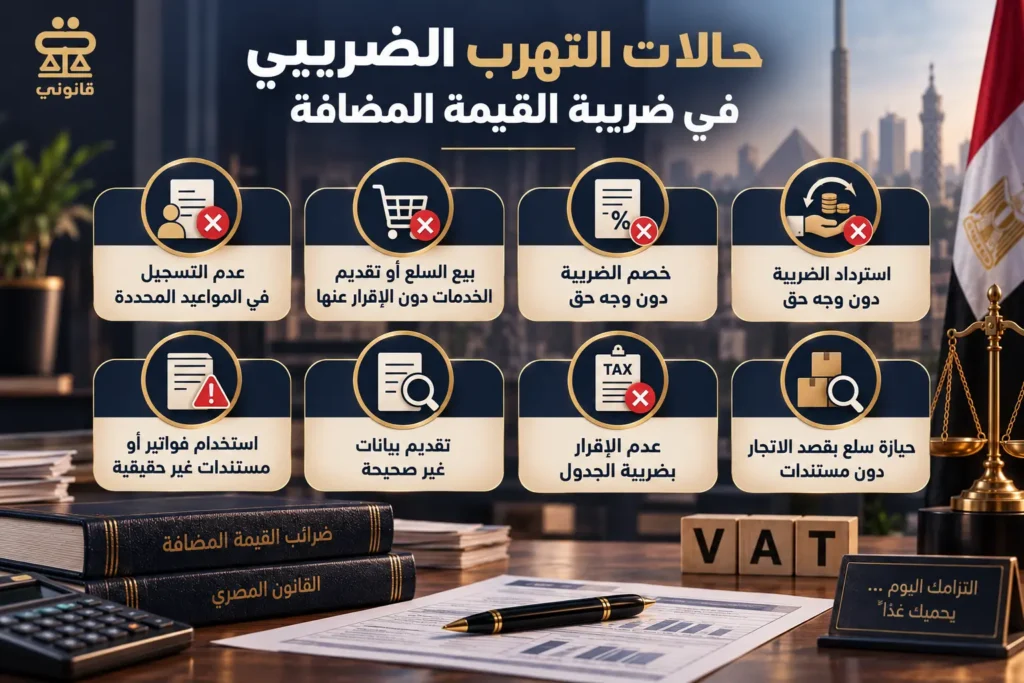
حدد قانون الضريبة على القيمة المضافة عددًا من الأفعال التي تُعد تهربًا من الضريبة أو ضريبة الجدول عند توافر شروطها القانونية. ولا تقتصر هذه الحالات على إخفاء المبيعات، بل تشمل أيضًا التسجيل والفواتير والخصم والاسترداد والبيانات المقدمة إلى مصلحة الضرائب. ومن أبرز حالات التهرب الضريبي في القيمة المضافة:
- عدم التسجيل في المواعيد المحددة: يتحقق ذلك عندما تتوافر في الشخص أو المنشأة شروط التسجيل الإلزامي، ومع ذلك لا يتقدم للتسجيل لدى مصلحة الضرائب في الموعد المقرر قانونًا.
- بيع السلع أو تقديم الخدمات دون الإقرار عنها: ويشمل إجراء معاملات خاضعة للضريبة أو ضريبة الجدول دون إثباتها في الإقرار وأداء الضريبة المستحقة عنها.
- خصم الضريبة دون وجه حق: يحدث عند خصم ضريبة المدخلات كليًا أو جزئيًا بالمخالفة لشروط وحدود الخصم، مثل الاستناد إلى معاملات أو فواتير لا تمنح المكلف حق الخصم.
- استرداد الضريبة دون وجه حق: يتمثل في طلب أو الحصول على رد ضريبة غير مستحقة، مع العلم بعدم توافر الشروط القانونية للاسترداد.
- استخدام فواتير أو مستندات غير حقيقية: ويشمل تقديم سجلات أو فواتير مزورة أو مصطنعة بقصد التخلص من الضريبة أو تقليل قيمتها.
- التصرف في سلع مُعفاة من الضريبة في غير الغرض الذي أُعفيت من أجله، دون إخطار المصلحة وسداد الضريبة المستحقة.
- تقديم بيانات غير صحيحة: مثل إدراج معلومات لا تعكس المبيعات أو الخدمات أو قيمة المعاملات الفعلية، بما يؤدي إلى تخفيض الضريبة المستحقة دون وجه حق.
- عدم الإقرار بضريبة الجدول: قد يتحقق التهرب عند بيع سلعة أو أداء خدمة خاضعة لضريبة الجدول دون الإفصاح عنها أو أداء الضريبة المقررة عليها.
- حيازة سلع خاضعة للضريبة دون العلامة الضريبية: حيازة بعض السلع الخاضعة لضريبة الجدول دون وجود العلامة الضريبية «البندرول» في الحالات التي يشترط فيها القانون ذلك.
- حيازة سلع بقصد الاتجار دون مستندات: قد تدخل حيازة سلع خاضعة للضريبة بقصد الاتجار ضمن حالات التهرب عندما لا تتوافر الفواتير أو المستندات القانونية المطلوبة، متى تحققت الشروط التي حددها القانون.
ولا يعني وجود خطأ في الفاتورة أو الإقرار وحده ثبوت التهرب في جميع الأحوال، بل يجب فحص حقيقة التصرف ومدى انطباق الحالة القانونية عليه.
ما عقوبة التهرب الضريبي في مصر؟
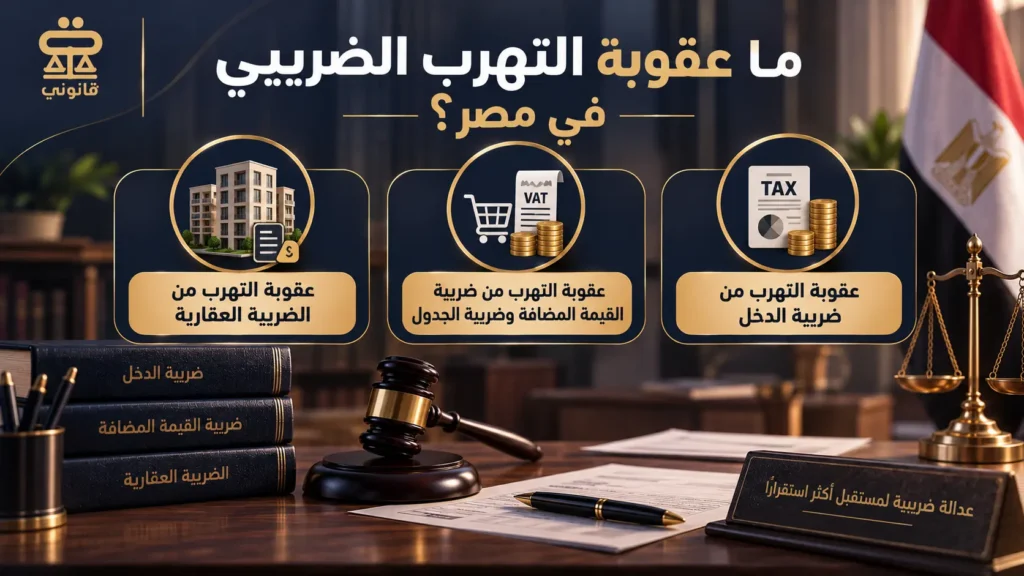
لا توجد عقوبة موحدة لجميع جرائم التهرب الضريبي في مصر؛ إذ تختلف بحسب نوع الضريبة التي وقع التهرب منها والقانون المنظم لها. فقد تكون العقوبة الحبس أو السجن، وقد تقتصر في بعض الحالات على الغرامة والتعويض، إلى جانب إلزام المتهم بأداء الضريبة وغيرها من المستحقات المقررة قانونًا.
عقوبة التهرب من ضريبة الدخل
نظّم المشرّع المصري جريمة التهرب من ضريبة الدخل بشكل تفصيلي في المادة 133 من قانون الضريبة على الدخل رقم 91 لسنة 2005، حيث لم يكتفِ بتحديد العقوبة فقط، بل حدد أيضًا الأفعال التي تُعتبر تهربًا ضريبيًا.
مدة الحبس والغرامة المقررة قانونًا
نصت المادة 133 صراحة على أن كل ممول تهرب من أداء الضريبة يُعاقب بـ:
- الحبس مدة لا تقل عن ستة أشهر ولا تجاوز خمس سنوات،
- وبغرامة تعادل مثل الضريبة التي لم يتم أداؤها،
- أو بإحدى هاتين العقوبتين فقط، بحسب تقدير المحكمة لظروف الواقعة.
بمعنى آخر، الغرامة هنا ليست مبلغًا ثابتًا يحدده القانون بشكل مباشر، بل تُحسب على أساس قيمة الضريبة التي تهرب منها الممول فعليًا؛ فكلما زادت قيمة الضريبة المستحقة غير المسددة، زادت قيمة الغرامة تبعًا لذلك. وقد ترك القانون للقاضي سلطة تقديرية في الاختيار بين توقيع العقوبتين معًا (الحبس والغرامة) أو الاكتفاء بإحداهما، وذلك في الحالة الأولى لارتكاب الجريمة (أي عدم وجود عود سابق).
من المهم أيضًا الإشارة إلى أن المادة 133 نصّت صراحة على أن جريمة التهرب من أداء الضريبة تُعد جريمة مخلة بالشرف والأمانة، وهو وصف قانوني له آثار عملية تتجاوز العقوبة الجنائية المباشرة، إذ قد يؤثر على أهلية الشخص لتولي بعض الوظائف أو العضوية في بعض المهن والنقابات التي تشترط عدم وجود سوابق في جرائم مخلة بالشرف والأمانة.
عقوبة التهرب من ضريبة القيمة المضافة وضريبة الجدول – المادتان 67 و68 من القانون رقم 67 لسنة 2016
على عكس التهرب من ضريبة الدخل، نظّم قانون ضريبة القيمة المضافة رقم 67 لسنة 2016 عقوبة التهرب بشكل منفصل تمامًا، بعقوبة أشد من حيث الحد الأدنى للحبس، نظرًا لطبيعة هذه الضريبة التي تُحصَّل من المستهلك ويُفترض توريدها للدولة فورًا.
مدة الحبس والغرامة المقررة قانونًا (المادة 67)
نصت المادة 67 على أنه، مع عدم الإخلال بأي عقوبة أشد ينص عليها قانون آخر، يُعاقب على التهرب من الضريبة وضريبة الجدول بـ:
- السجن: مدة لا تقل عن 3 سنوات ولا تتجاوز 5 سنوات.
- الغرامة: مبلغ لا يقل عن 5,000 جنيه ولا يزيد على 50,000 جنيه.
- ويجوز للمحكمة الجمع بين السجن والغرامة أو الحكم بإحداهما.
أحكام إضافية نصت عليها المادة 67:
- المصادرة: يجوز للمحكمة الحكم بمصادرة وسائل النقل والأدوات والمواد التي استُخدمت في عملية التهريب، باستثناء السفن والطائرات، ما لم تكن قد أُعدت أو أُجّرت فعلًا من مالكيها خصيصًا لهذا الغرض.
- التضامن: يُحكم على الفاعلين (في حال تعددهم) بالتضامن في سداد الضريبة أو ضريبة الجدول أو كليهما بحسب الأحوال، بالإضافة إلى الضريبة الإضافية المستحقة.
- مضاعفة العقوبة في حالة العود: تُضاعف عقوبة الحبس والغرامة المنصوص عليها في الفقرة الأولى إذا تكررت الجريمة خلال 3 سنوات من ارتكاب الجريمة الأولى.
- الاستعجال القضائي: نصّ القانون صراحة على أن قضايا التهرب من ضريبة القيمة المضافة تُنظر أمام المحاكم على وجه الاستعجال، بخلاف الإجراءات القضائية العادية.
عقوبة التهرب من الضريبة العقارية
يخضع التهرب من الضريبة على العقارات المبنية لقانون مستقل؛ لذلك لا تُطبق عليه تلقائيًا عقوبات التهرب من ضريبة الدخل أو القيمة المضافة. ووفقًا للمادة 31 من قانون الضريبة على العقارات المبنية رقم 196 لسنة 2008 وتعديلاته، يُعاقب من يخالف أحكام القانون بقصد التهرب بـ:
- غرامة لا تقل عن 1,000 جنيه ولا تتجاوز 5,000 جنيه.
- تعويض يعادل قيمة الضريبة التي لم يتم أداؤها.
وتُطبق هذه العقوبة على حالات محددة، من بينها تقديم أوراق أو مستندات غير صحيحة للتأثير في قرارات الحصر أو التقدير والطعن، أو الاستفادة من إعفاء دون وجه حق، أو الحصول على قرار برفع الضريبة باستخدام مستندات غير صحيحة.
أما مجرد الامتناع عن تقديم الإقرار العقاري أو تقديمه متضمنًا بيانات غير صحيحة تؤثر بما يتجاوز 10% من دين الضريبة، فيمثل مخالفة مستقلة يعاقب عليها بغرامة تتراوح بين 200 و2,000 جنيه، وتُضاعف عند تكرار المخالفة خلال 3 سنوات. لذلك يجب التمييز بين مخالفة تقديم الإقرار وبين التهرب العمدي من الضريبة العقارية.
كما يتيح القانون التصالح في الجرائم المتعلقة بالضريبة العقارية وفق شروط محددة، دون أن يعني ذلك سقوط العقوبة أو إنهاء الدعوى بمجرد تقديم طلب التصالح.
هل تُشدد عقوبة التهرب الضريبي عند تكرار الجريمة؟
نعم، قد تُشدد العقوبة عند تكرار جريمة التهرب أو العودة إليها، ويقصد بالعود أو التكرار ارتكاب الجريمة مجددًا وفق الشروط والمدة المحددة في القانون، وليس مجرد تكرار خطأ حسابي أو وجود أكثر من فرق ضريبي.
إلا أن طريقة التشديد تختلف بحسب القانون المطبق:
- في التهرب من ضريبة الدخل، يصبح الجمع بين الحبس والغرامة وجوبًا عند العود.
- في التهرب من ضريبة القيمة المضافة أو ضريبة الجدول، تُضاعف العقوبة عند تكرار الجريمة خلال 3 سنوات.
- في مخالفة عدم تقديم الإقرار العقاري أو تقديم بيانات غير صحيحة مؤثرة فيه، تُضاعف الغرامة عند تكرار المخالفة خلال 3 سنوات.
هل التهرب الضريبي جنحة أم جناية؟
هذا السؤال من أكثر الأسئلة التي يبحث عنها الأفراد، لأن الإجابة عليه تحدد بشكل مباشر خطورة الموقف القانوني للمتهم، ونوع المحكمة المختصة بنظر الدعوى، والإجراءات الجنائية المُتبعة. والإجابة هنا ليست موحدة، بل تختلف باختلاف نوع الضريبة محل التهرب والقانون الساري وقت وقوع الجريمة.
التهرب من ضريبة الدخل: جنحة وليس جناية
نصّت المادة 133 من قانون الضريبة على الدخل رقم 91 لسنة 2005 على عقوبة “الحبس” (وليس “السجن”) لجريمة التهرب من أداء الضريبة. وهذا التمييز اللغوي في القانون المصري له دلالة قانونية دقيقة جدًا؛ فوفقًا لقانون العقوبات المصري، تنقسم العقوبات السالبة للحرية إلى:
- عقوبات الجنايات: الإعدام، السجن المؤبد، السجن المشدد، والسجن.
- عقوبات الجنح: الحبس والغرامة.
وبما أن المادة 133 استخدمت لفظ “الحبس” صراحة، فإن جريمة التهرب من ضريبة الدخل تُصنَّف قانونًا كـجنحة، وليست جناية، بصرف النظر عن مدة الحبس المقررة (حتى لو بلغت الحد الأقصى وهو 5 سنوات).
التهرب من ضريبة القيمة المضافة: جناية (الوضع مختلف)
نصّت المادة 67 من قانون ضريبة القيمة المضافة رقم 67 لسنة 2016 على عقوبة “السجن” (وليس “الحبس”) مدة لا تقل عن 3 سنوات ولا تجاوز 5 سنوات.
باستخدام مصطلح “السجن” تحديدًا، يكون المشرّع قد صنّف جريمة التهرب من ضريبة القيمة المضافة ضمن عقوبات الجنايات.
وبالتالي، لا يتحدد وصف الجريمة بحسب قيمة الضريبة غير المسددة أو العقوبة التي تحكم بها المحكمة فعليًا، وإنما تكون العبرة بالعقوبة التي قررها القانون للفعل. كما قد يختلف الموقف إذا اقترنت واقعة التهرب بجريمة مستقلة، مثل تزوير المستندات أو استعمالها، وهو ما يُحدد وفق ملابسات كل قضية.
ما الالتزامات والآثار المترتبة على التهرب الضريبي؟
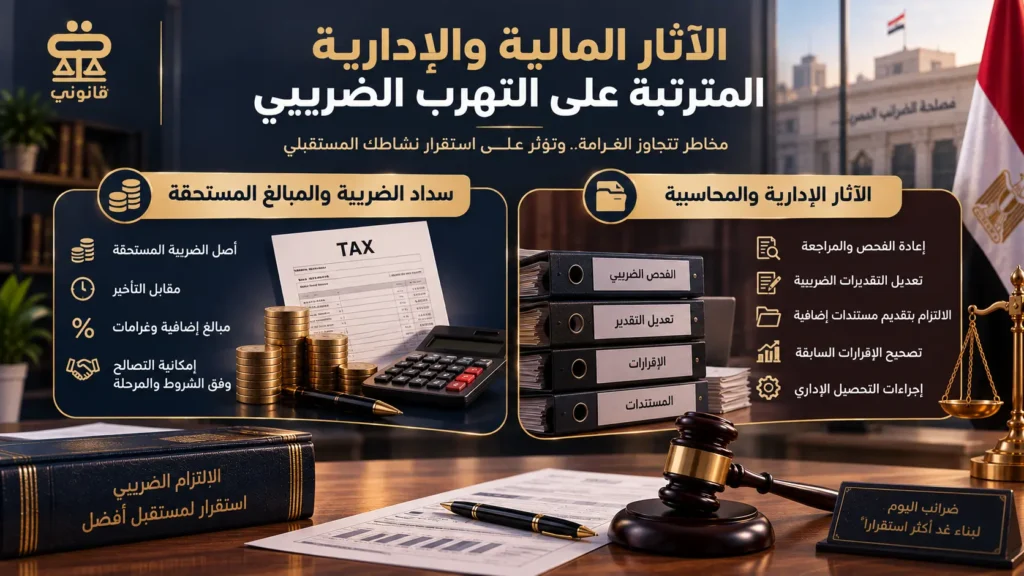
على خلاف ما قد يعتقده البعض، لا تنتهي الالتزامات الضريبية بمجرد صدور حكم بالعقوبة الجنائية؛ فقد يظل الممول أو المكلف مطالبًا بسداد أصل الضريبة المستحقة، إلى جانب ما قد يترتب عليها من مبالغ أخرى وفقًا للقانون. كما قد تترتب على نتائج الفحص الضريبي إجراءات مالية وإدارية تختلف بحسب نوع الضريبة وظروف كل حالة. ومن أبرز هذه الآثار ما يلي:
سداد الضريبة والمبالغ المستحقة
تختلف المبالغ المطلوبة من حالة إلى أخرى وفق القانون المنظم للضريبة والفترة محل الفحص، وقد تشمل:
- أصل الضريبة: وهو المبلغ الذي كان يجب أداؤه عن النشاط أو المعاملات محل الواقعة.
- مقابل التأخير: يُحتسب عن التأخر في أداء الضريبة وفق القواعد والمواعيد التي يحددها القانون.
- الضريبة الإضافية أو المبالغ الملحقة: قد تستحق في بعض أنواع الضرائب، مثل ضريبة القيمة المضافة، وفق المدة والقواعد المقررة.
- الغرامات أو التعويضات: تُفرض بحسب نوع الجريمة أو المخالفة والنص المنطبق عليها.
- مبالغ التصالح: تُؤدى عند اختيار هذا المسار وقبول الطلب وفق الشروط المقررة والمرحلة التي وصلت إليها القضية.
ولهذا لا يصح التعبير عن النتائج المالية للتهرب بعبارة “مضاعفة الضريبة” في جميع الحالات؛ فقد تتكون المطالبة من عدة عناصر مستقلة، ويختلف أساس حساب كل عنصر منها من قانون إلى آخر.
الآثار الإدارية والمحاسبية
إلى جانب المسؤولية الجنائية والمبالغ المستحقة، قد تترتب على اكتشاف الواقعة إجراءات تهدف إلى تحديد الضريبة الصحيحة وتسوية الملف.. ومن أبرز الإجراءات المحتملة:
- إعادة فحص الإقرارات أو الفترات الضريبية محل النزاع.
- تعديل التقدير أو الربط الضريبي وفق ما يكشف عنه الفحص.
- مطالبة الممول بتقديم الفواتير والدفاتر والسجلات المؤيدة للمعاملات.
- تصحيح أو تعديل الإقرارات متى أجاز القانون ذلك.
- إثبات الفروق الضريبية والمبالغ المرتبطة بها.
- اتخاذ إجراءات تحصيل المستحقات التي أصبحت واجبة الأداء.
ملحوظة: لا تقع جميع هذه الآثار بالضرورة في كل قضية؛ إذ يتحدد الإجراء المناسب وفق طبيعة المخالفة أو الجريمة، ونوع الضريبة، ومرحلة الفحص أو النزاع، وما اتخذه الممول من خطوات للتصحيح أو التصالح.
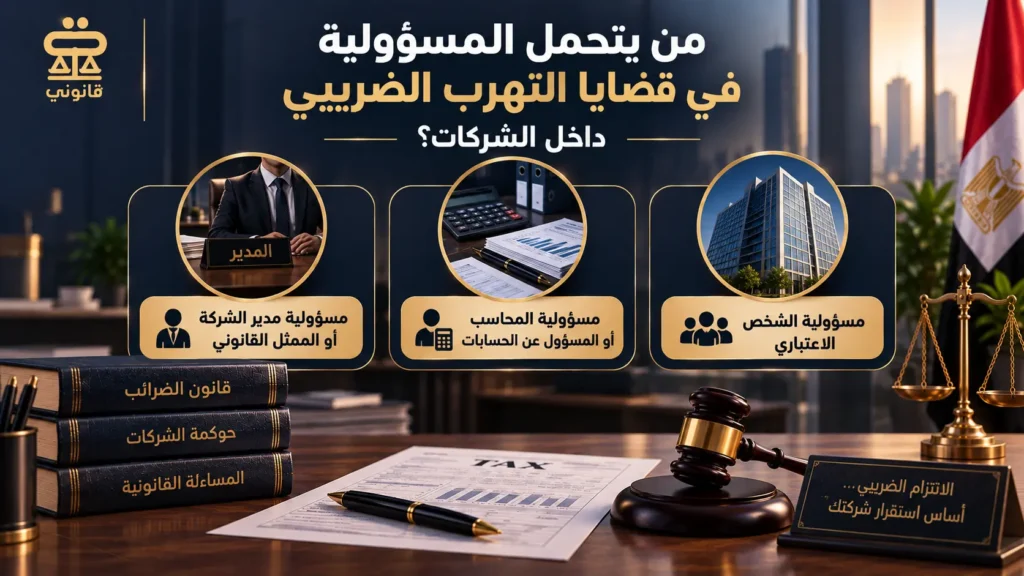
من يتحمل المسؤولية في قضايا التهرب الضريبي داخل الشركات؟
وقوع التهرب الضريبي داخل شركة لا يعني مساءلة جميع الشركاء أو المديرين أو العاملين فيها تلقائيًا؛ وإنما تتحدد المسؤولية وفقًا للدور الفعلي لكل شخص، ومدى علمه بالواقعة أو مشاركته فيها، والأدلة التي تربطه بالفعل محل الاتهام. وعادةً ما تلقى المسؤلية على عاتق أحد هؤلاء الأشخاص أو عدد منهم وذلك تبعًا لتوافر الأدلة والمسؤليات الفعلية لكلٍ منهم:
مسؤولية مدير الشركة أو الممثل القانوني
عندما يقع التهرب من أحد الأشخاص الاعتبارية، قد يتحمل المسؤولية الشريك المسؤول أو المدير أو عضو مجلس الإدارة المنتدب أو رئيس مجلس الإدارة، بحسب الشكل القانوني للشركة والشخص الذي يتولى إدارتها فعليًا. ولا تقوم المسؤولية لمجرد حمل أحد هذه المسميات، بل يُنظر إلى مجموعة من العوامل، من بينها:
- تولي الإدارة الفعلية للنشاط خلال الفترة محل الاتهام.
- العلم بالتصرفات التي أدت إلى التهرب.
- المشاركة في اتخاذ القرارات المرتبطة بها.
- اعتماد الإقرارات أو المستندات غير الصحيحة.
- إصدار تعليمات بإخفاء معاملات أو إيرادات.
ويجيز قانون الإجراءات الضريبية الموحد للمسؤول إثبات عدم علمه بواقعة التهرب، وهو ما يؤكد أهمية الدور الحقيقي والأدلة، وليس الصفة الوظيفية وحدها في تحديد المسؤولية.. “قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020“.
مسؤولية المحاسب أو المسؤول عن الحسابات
لا يُدان المحاسب أو المسؤول عن الحسابات لمجرد إعداده الإقرار أو عمله داخل الشركة؛ فقد يعتمد في أداء مهمته على المعلومات والمستندات التي تتيحها له الإدارة. ولكن قد تقوم مسؤوليته إذا ثبت أنه شارك عمدًا في تنفيذ التهرب أو ساعد عليه، مثل:
- اعتماد إقرار يعلم أنه يستند إلى حسابات أو مستندات غير صحيحة.
- إخفاء وقائع جوهرية تؤثر في حقيقة النشاط.
- المشاركة في تعديل الدفاتر لإظهار أرباح أقل أو خسائر أكبر.
- إعداد فواتير أو قيود مصطنعة بقصد تخفيض الضريبة.
مسؤولية المحاسب وفق قانون الضريبة على الدخل
لا تقتصر المسؤولية عن المخالفات الضريبية على الممول أو الشركة، إذ يحدد قانون الضريبة على الدخل رقم 91 لسنة 2005 مسؤولية خاصة للمحاسب المقيد بجدول المحاسبين والمراجعين، في حال اعتماده إقرارًا ضريبيًا أو مستندات مؤيدة له مع علمه بوقائع أو تعديلات من شأنها التأثير في حقيقة النشاط أو قيمة الأرباح والخسائر.
ووفقًا للمادة 132 من القانون، يُعاقب المحاسب بالحبس وغرامة لا تقل عن 10 آلاف جنيه ولا تجاوز 100 ألف جنيه، أو بإحدى هاتين العقوبتين، إذا ارتكب أحد الأفعال الآتية:
- إخفاء وقائع مؤثرة في حقيقة نشاط الممول: وذلك عندما يعلم المحاسب، أثناء أداء مهمته، بوقائع لم تفصح عنها المستندات التي اعتمد صحتها، وكان الكشف عنها ضروريًا حتى تعكس الحسابات والوثائق حقيقة نشاط الممول.
- إخفاء تعديلات أو تغييرات تؤثر في الأرباح والخسائر: وذلك عندما يعلم المحاسب بوجود تعديل أو تغيير في الدفاتر أو الحسابات أو السجلات أو المستندات، من شأنه الإيهام بانخفاض الأرباح أو زيادة الخسائر.
وفي حالة العود، يُحكم بالعقوبتين معًا، أي الحبس والغرامة.
مسؤولية المحاسب في قانون القيمة المضافة (المادة 71)
بخلاف ما ورد في قانون ضريبة الدخل، حدد قانون القيمة المضافة عقوبة مختلفة للمحاسب: الوقف عن ممارسة المهنة لمدة عام وغرامة لا تقل عن 10 آلاف جنيه ولا تجاوز 50 ألف جنيه لكل محاسب مقيد بجدول المحاسبين خالف التزامًا محددًا نصت عليه المادة 30 من القانون، وتُضاعف هذه العقوبة في حالة العود.
مسؤولية الشخص الاعتباري
تظل الشركة، باعتبارها شخصًا اعتباريًا وممولًا أو مكلفًا، ملتزمة بأداء الضريبة والمبالغ الأخرى المستحقة عليها وفقًا للقانون، حتى إذا نُسبت المسؤولية الجنائية إلى شخص طبيعي يتولى إدارتها الفعلية.. وبذلك يجب الفصل بين جانبين:
- المسؤولية الجنائية الشخصية: تقع على من يثبت ارتكابه الجريمة أو اشتراكه فيها وفقًا لدوره والأدلة القائمة ضده.
- الالتزامات المالية للشركة: تشمل الضريبة وغيرها من المبالغ المستحقة التي تظل مرتبطة بنشاط الشخص الاعتباري.
كما قد يُسأل الشريك في جريمة التهرب بالتضامن عن قيمة الضرائب التي تم التهرب من أدائها والغرامات المحكوم بها، متى ثبت اشتراكه في الجريمة؛ لذلك لا تنتقل المسؤولية الجنائية إلى جميع العاملين أو الشركاء تلقائيًا، ولكن قد تتعدد المسؤوليات إذا ساهم أكثر من شخص في ارتكاب الفعل.
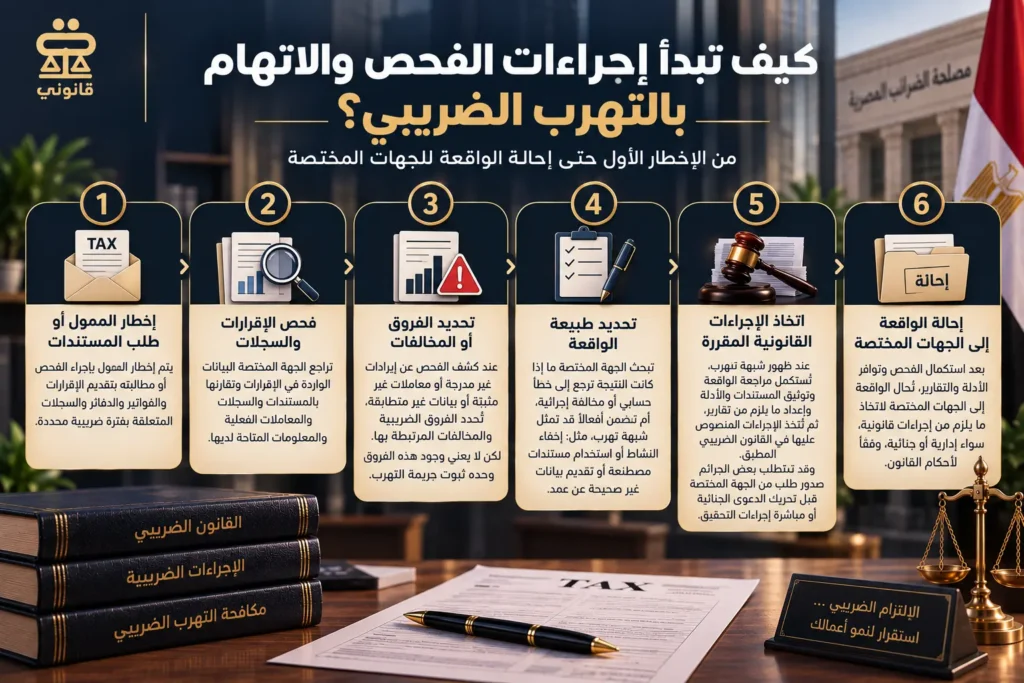
كيف تبدأ إجراءات الفحص والاتهام بالتهرب الضريبي؟
لا تبدأ جميع قضايا التهرب الضريبي بالطريقة نفسها؛ فقد تظهر الشبهة أثناء فحص دوري، أو نتيجة اختلاف بين الإقرارات والمستندات، أو بناءً على معلومات وصلت إلى مصلحة الضرائب.. كما يختلف المسار بحسب نوع الضريبة وطبيعة النشاط، لكن بوجه عام عادةً ما تمر الاجراءات بالمراحل التالية:
- إخطار الممول أو طلب المستندات
قد تبدأ الإجراءات بإخطار الممول أو المكلف بإجراء الفحص، أو مطالبته بتقديم الإقرارات والفواتير والدفاتر والسجلات المتعلقة بفترة ضريبية محددة.
- فحص الإقرارات والسجلات
تراجع الجهة المختصة البيانات الواردة في الإقرارات وتقارنها بالمستندات والسجلات والمعاملات الفعلية والمعلومات المتاحة لديها؛ بهدف التحقق من صحة الضريبة المقر عنها.
- تحديد الفروق أو المخالفات
إذا كشف الفحص عن إيرادات غير مدرجة أو معاملات غير مثبتة أو بيانات غير متطابقة، تُحدد الفروق الضريبية والمخالفات المرتبطة بها.. ولكن لا يعني وجود هذه الفروق وحده ثبوت جريمة التهرب.
- تحديد طبيعة الواقعة
تبحث الجهة المختصة ما إذا كانت النتيجة ترجع إلى خطأ حسابي أو مخالفة إجرائية، أم تتضمن أفعالًا قد تمثل شبهة تهرب، مثل: إخفاء النشاط أو استخدام مستندات مصطنعة أو تقديم بيانات غير صحيحة عن عمد.
- اتخاذ الإجراءات القانونية المقررة
عند ظهور شبهة تهرب، تُستكمل مراجعة الواقعة وتوثيق المستندات والأدلة وإعداد ما يلزم من تقارير، ثم تُتخذ الإجراءات المنصوص عليها في القانون الضريبي المطبق.
وقد تتطلب بعض الجرائم صدور طلب من الجهة المختصة قبل تحريك الدعوى الجنائية أو مباشرة إجراءات التحقيق.
- إحالة الواقعة إلى الجهات المختصة
إذا توافرت شبهة قانونية مدعومة بالأدلة، تُحال الأوراق إلى الجهات المختصة لاستكمال التحقيق وتحديد المسؤولية.
ولا تعني الإحالة ثبوت الاتهام أو صدور إدانة؛ إذ يظل لكل طرف حق تقديم مستنداته ودفاعه، ويكون الفصل في المسؤولية وفق الإجراءات القانونية.
وبذلك تمثل مرحلة الفحص وسيلة لتحديد حقيقة الالتزام الضريبي، بينما لا ينتقل الملف إلى اتهام بالتهرب إلا عند وجود وقائع يمكن أن تنطبق عليها إحدى الصور التي يجرّمها القانون.
هل تحتاج إلى استشارة قانونية موثوقة؟ تواصل مع مستشارك القانوني أون لاين الآن عبر تطبيق قانوني وتواصل مع محامٍ متخصص بكل سهولة.
ماذا تفعل إذا واجهت فحصًا قد يتحول إلى شبهة تهرب ضريبي؟
إذا كشف الفحص الضريبي عن فروق كبيرة أو معاملات غير مثبتة أو مستندات تثير الشك، فلا تتسرع في تقديم رد قبل أن تفهم أسباب المشكلة وحجمها. فـ طريقة تعاملك مع الملف منذ البداية قد تؤثر في مسار الإجراءات، ولذلك من الأفضل اتباع الخطوات الآتية:
- لا تتجاهل الإخطارات
راجع الإخطار بمجرد استلامه، وتأكد من الفترة التي يشملها والمستندات المطلوبة والموعد المحدد للرد. واحتفظ أيضًا بما يثبت تاريخ الاستلام وأي مراسلات تمت مع الجهة المختصة.
- اجمع مستنداتك ورتبها
جهّز الإقرارات والفواتير والعقود والدفاتر وكشوف الحسابات المتعلقة بالفترة محل الفحص. ولا تجمعها بصورة عشوائية، بل رتبها بما يساعدك على مقارنة كل معاملة بما تم إثباته في الإقرار.
- افهم سبب كل فرق ضريبي
لا تنظر فقط إلى إجمالي المبلغ الذي انتهى إليه الفحص، وإنما راجع مصدر كل فرق على حدة. فقد يكون ناتجًا عن خطأ في التسجيل أو مستند ناقص أو معاملة لم تُفسر بشكل صحيح، وقد يكشف في حالات أخرى عن مشكلة تحتاج إلى تدخل قانوني مبكر.
- لا تُخفِ مستندات ولا تُنشئ أوراقًا بأثر رجعي
تعامل مع السجلات والمستندات كما هي، ولا تحاول تعديلها أو إتلافها أو إنشاء فواتير لتبرير معاملات سابقة؛ لأن مثل هذه التصرفات قد تجعل الموقف أكثر تعقيدًا من الخطأ الأصلي.
- تحقق من إمكانية تصحيح الخطأ
إذا كان الفرق ناتجًا عن سهو أو خطأ غير مقصود، فراجع ما إذا كان القانون يسمح بتعديل الإقرار أو تصحيح البيانات في هذه المرحلة.. ومن الأفضل ألا تقدم أي تعديل قبل معرفة أثره في الفترات والمعاملات الأخرى المرتبطة بالملف.
- اطلب مراجعة محاسبية متخصصة
يمكن للمحاسب أو المستشار الضريبي مراجعة الأرقام والمستندات، وتحديد مصدر الفروق، وبيان ما إذا كانت المشكلة مجرد خطأ فني أو مخالفة إجرائية أم أنها قد تثير شبهة تهرب ضريبي.
- استشر محاميًا قبل تقديم أقوال مؤثرة
إذا بدأ الملف يتجاوز حدود الخلاف المحاسبي، أو طُلب منك توقيع محضر أو تقديم مذكرة دفاع، فمن الأفضل مراجعة محامٍ متخصص قبل الإدلاء بأقوال قد تؤثر في تحديد المسؤولية لاحقًا.
- ادرس إمكانية التسوية أو التصالح
قد يتيح القانون تسوية الخلاف أو التصالح بحسب نوع الضريبة وطبيعة الواقعة والمرحلة التي وصلت إليها الإجراءات. لكن التصالح ليس قرارًا تلقائيًا؛ بل يجب أولًا مقارنة شروطه وآثاره بالموقف القانوني والأدلة الموجودة في الملف.
والأهم خلال هذه المرحلة هو أن يكون ردك قائمًا على مستندات حقيقية ومراجعة دقيقة، لا على التسرع أو الخوف من قيمة الفروق وحدها؛ فوجود فرق ضريبي لا يعني بالضرورة ثبوت جريمة التهرب.
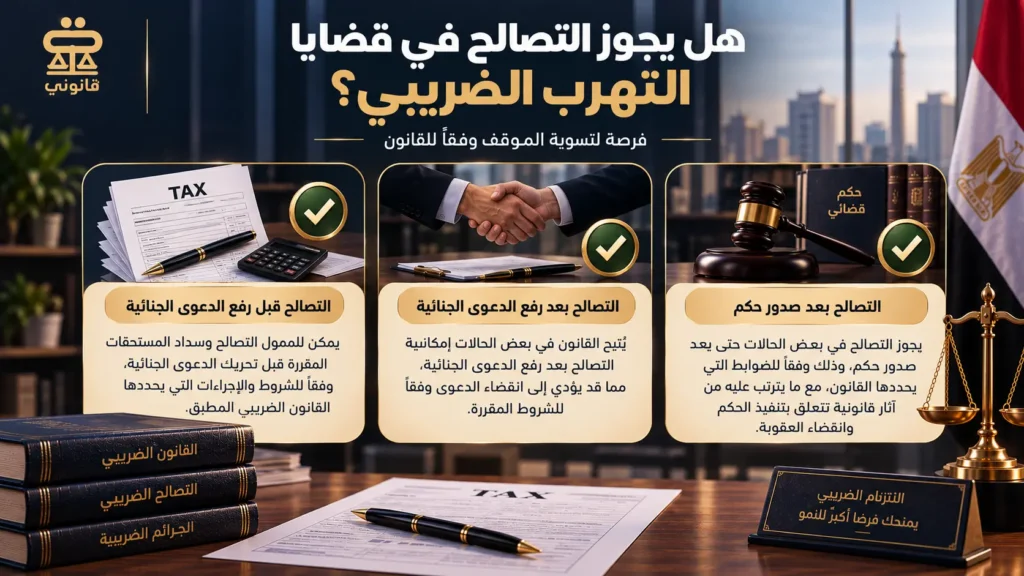
هل يمكن التصالح في قضايا التهرب الضريبي؟
نعم، أجاز المشرّع المصري التصالح في جرائم التهرب الضريبي، ولكن الأمر لا يتم تلقائيًا بمجرد تقديم طلب أو سداد أصل الضريبة.. إذ تختلف المبالغ والإجراءات المطلوبة بحسب نوع الجريمة، وما إذا كانت تتعلق بمستحقات ضريبية، والمرحلة التي وصلت إليها القضية.
شروط التصالح وفقًا للمادة 75 من قانون الإجراءات الضريبية الموحد
نصت المادة 75 من القانون رقم 206 لسنة 2020 على أنه يجوز لوزير المالية أو من يفوضه التصالح في الجرائم المنصوص عليها في هذا القانون أو في القانون الضريبي (أي سواء كانت الجريمة متعلقة بضريبة الدخل، القيمة المضافة، أو غيرهما من الضرائب التي يحكمها القانون).
الشرط الجوهري للتصالح بموجب هذه المادة هو:
التصالح قبل رفع الدعوى الجنائية
على من يرغب في التصالح أن يدفع، قبل رفع الدعوى الجنائية، مبلغًا يعادل 100% من قيمة المستحقات الضريبية المستحقة بموجب هذا القانون أو القانون الضريبي محل الجريمة. يكون السداد إلى خزانة المصلحة، أو إلى الجهة التي يرخص لها الوزير بتحصيله.
بمعنى عملي: التصالح هنا لا يعني دفع الضريبة الأصلية فقط، بل دفع مبلغ إضافي يعادلها بالكامل (أي ما يقارب ضعف قيمة الضريبة المستحقة إجمالًا عند احتساب أصل الضريبة + مبلغ التصالح)، وهو ما يفسر لماذا كان كثير من الممولين يترددون في اللجوء لهذا الخيار رغم توفره.
أما المخالفات التي لا يكون محلها مستحقات ضريبية، (مثل التأخر في تقديم الإقرارات الضريبية في مواعيدها المقررة قانونًا دون أن يترتب على ذلك بالضرورة ضريبة غير مسددة)، فقد أتاح القانون رقم 7 لسنة 2025 التصالح فيها قبل رفع الدعوى مقابل تعويض يتراوح بين نصف الحد الأدنى للغرامة المنصوص عليها للمخالفة ولا يجاوز ضعف هذا الحد، وفق ما تقرره الجهة المختصة “قانون رقم 7 لسنة 2025“.
التصالح بعد رفع الدعوى الجنائية
لا يسقط حق الممول في التصالح بمجرد رفع الدعوى الجنائية، لكن المبلغ المطلوب يرتفع مقارنة بالتصالح في المرحلة السابقة.. فـ في الجرائم التي تتعلق بمستحقات ضريبية، يتم التصالح بعد رفع الدعوى وقبل صدور حكم في الموضوع مقابل دفع 150% من قيمة هذه المستحقات.
أما الجرائم التي لا يكون محلها مستحقات ضريبية، فيكون التصالح في هذه المرحلة مقابل تعويض لا يقل عن الحد الأدنى للغرامة ولا يتجاوز ثلاثة أمثال هذا الحد.
ولذلك قد يكون التحرك المبكر أكثر فائدة؛ لأن الانتقال إلى مرحلة المحاكمة يؤثر في المقابل المالي المطلوب لإتمام التصالح.
التصالح بعد صدور حكم
لا ينتهي حق المتهم في التصالح بمجرد صدور حكم بات في بعض الجرائم الضريبية التي يجيز القانون التصالح فيها؛ إذ أجاز قانون الإجراءات الضريبية الموحد التصالح حتى بعد صدور الحكم البات، مع اختلاف مقابل التصالح بحسب طبيعة الجريمة.
فإذا كانت الجريمة محل التصالح تتعلق بمستحقات ضريبية، فيكون التصالح بعد صدور حكم بات مقابل سداد المستحقات الضريبية، بالإضافة إلى تعويض يعادل 75% من إجمالي الضريبة الأصلية وما يرتبط بها من ضريبة إضافية أو مقابل تأخير، بحسب الأحوال. وبذلك يصل إجمالي المبلغ المستحق للتصالح إلى ما يعادل 175% من هذه المستحقات.
أما الجرائم التي لا يكون محلها مستحقات ضريبية، فقد أجاز القانون التصالح فيها حتى بعد صدور حكم بات، مقابل تعويض يعادل أربعة أمثال الحد الأدنى للغرامة المقررة للجريمة، على ألا يتجاوز هذا التعويض الحد الأقصى للغرامة.
ويعني ذلك أن صدور حكم بات لا يمنع التصالح في جميع الجرائم الضريبية، وإنما يتوقف الأمر على نوع الجريمة ومدى جواز التصالح فيها والمقابل المالي الذي حدده القانون لكل حالة.
ما أثر التصالح على الدعوى الجنائية في قضية التهرب الضريبي؟
لا يترتب الأثر القانوني للتصالح بمجرد تقديم الطلب، بل يجب أولًا استكمال الشروط المقررة وسداد المبالغ المطلوبة واعتماد التصالح من الجهة المختصة. وبعد إتمامه بصورة رسمية، تختلف النتيجة بحسب المرحلة التي وصلت إليها القضية، ووفقًا للمبدأ العام الذي أرسته نصوص التصالح الضريبي في مصر:
- إذا تم التصالح قبل صدور حكم: تنقضي الدعوى الجنائية والآثار المترتبة عليها.
- إذا تم التصالح أثناء تنفيذ العقوبة: تأمر النيابة العامة بوقف تنفيذ الحكم.
لذلك لا يُقال إن التصالح “يلغي الجريمة”، وإنما التعبير القانوني الأدق هو أنه يؤدي إلى انقضاء الدعوى الجنائية أو وقف تنفيذ العقوبة، بحسب المرحلة التي تم فيها، وذلك وفقًا لأحكام قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020.
متى تسقط قضايا التهرب الضريبي؟
عند الحديث عن سقوط قضايا التهرب الضريبي، يجب التفرقة بين تقادم الدعوى الجنائية قبل صدور الحكم، وسقوط العقوبة بعد الحكم، وتقادم دين الضريبة؛ فـ لكل منها طبيعة ومدة وقواعد مختلفة، ولا يؤدي تحقق إحداها بالضرورة إلى سقوط الأخرى.. فنجد أن في حالة:
مدة تقادم الدعوى الجنائية في الجرائم الضريبية
والتي يقصد بها انقضاء حق الدولة في ملاحقة الجريمة بعد مرور المدة القانونية دون اتخاذ إجراء يقطع التقادم.. وتتأثر هذه المدة بوصف الواقعة باعتبارها جنحة أو جناية، وبالقانون الساري عليها.
أضاف قانون 206 لسنة 2020 مادة مستحدثة برقم 74 مكررًا نصت على أن الدعوى الجنائية في الجرائم المنصوص عليها في هذا القانون أو القانون الضريبي تتقادم بمضي خمس سنوات من نهاية السنة التي تستحق عنها الضريبة. ولا يعني ذلك أن جميع قضايا التهرب تسقط تلقائيًا بعد خمس سنوات؛ إذ يجب أيضًا مراعاة:
- نوع الجريمة ووصفها القانوني.
- تاريخ استحقاق الضريبة.
- تاريخ وقوع الفعل محل الاتهام.
- الإجراءات التي اتُّخذت في التحقيق أو المحاكمة.
- ما إذا وقع إجراء صحيح يقطع مدة التقادم ويبدأ حسابها من جديد.
لذلك لا يمكن تحديد سقوط الدعوى بالنظر إلى تاريخ واحد فقط، بل يجب مراجعة التسلسل الكامل للإجراءات.
سقوط العقوبة المحكوم بها
يختلف سقوط العقوبة عن تقادم الدعوى؛ فتقادم الدعوى يتعلق بالفترة السابقة على صدور حكم نهائي، بينما يُبحث سقوط العقوبة بعد صدور الحكم وعدم تنفيذه خلال المدة التي يحددها القانون.
وتختلف مدة سقوط العقوبة بحسب ما إذا كان الحكم صادرًا في جناية أو جنحة، كما قد تنقطع المدة بالقبض على المحكوم عليه أو اتخاذ أحد إجراءات التنفيذ.
ولهذا فإن مرور فترة على صدور الحكم لا يعني وحده سقوط العقوبة، بل يجب التحقق من طبيعة الحكم والإجراءات اللاحقة له.
هل تسقط الضرائب بعد مرور خمس سنوات؟
لا تسقط جميع الضرائب تلقائيًا بمجرد مرور خمس سنوات؛ لأن تقادم دين الضريبة يخضع لقواعد تختلف عن تقادم الدعوى الجنائية. ويتحدد الموقف وفق عدة عوامل، من بينها:
- نوع الضريبة والقانون المنظم لها.
- تاريخ استحقاق الدين الضريبي.
- الإقرارات التي قدمها الممول.
- الإخطارات والمطالبات وإجراءات التحصيل.
- وجود نزاع أو طعن على التقدير.
- أسباب وقف التقادم أو انقطاعه.
كما أن سقوط الدعوى الجنائية، إذا تحققت شروطه، لا يعني بالضرورة انقضاء أصل الدين الضريبي؛ فقد يظل للمصلحة حق المطالبة بالمستحقات وفق القواعد المنظمة لتقادمها.
هل تسقط الضرائب بوفاة صاحبها؟
تؤدي وفاة المتهم إلى انقضاء الدعوى الجنائية بالنسبة إليه؛ لأن المسؤولية الجنائية والعقوبة ذات طبيعة شخصية ولا تنتقلان إلى الورثة.. فإذا كان قد صدر حكم ولم تُنفذ العقوبة الشخصية قبل الوفاة، فلا تُنفذ على ورثته.
لكن الوفاة لا تؤدي تلقائيًا إلى سقوط أصل الضريبة أو الحقوق المالية المستحقة؛ فقد تُسدد هذه المبالغ من أموال التركة قبل توزيعها، وفي حدود ما آل إلى الورثة منها، وفق القانون المطبق على الحالة. لذلك يجب الفصل بين:
- الدعوى والعقوبة الجنائية: حيث تنقضيان بالنسبة إلى المتوفى ولا تنتقلان إلى الورثة.
- المستحقات المالية: قد تظل دينًا متعلقًا بالتركة.
- المسؤولية الشخصية للورثة: لا تقوم لمجرد صفتهم، وإنما في حدود القواعد المنظمة للتركة أو إذا ارتكب أحدهم فعلًا مستقلًا يوجب مساءلته.
ومن ثم، فإن تحديد ما إذا كانت قضية التهرب أو العقوبة أو المستحقات قد سقطت يحتاج إلى مراجعة تواريخ الاستحقاق والإجراءات والأحكام الصادرة، ولا يمكن حسمه بالاعتماد على مرور خمس سنوات أو وفاة الممول وحدهما.
ما أسباب البراءة في قضايا التهرب الضريبي؟
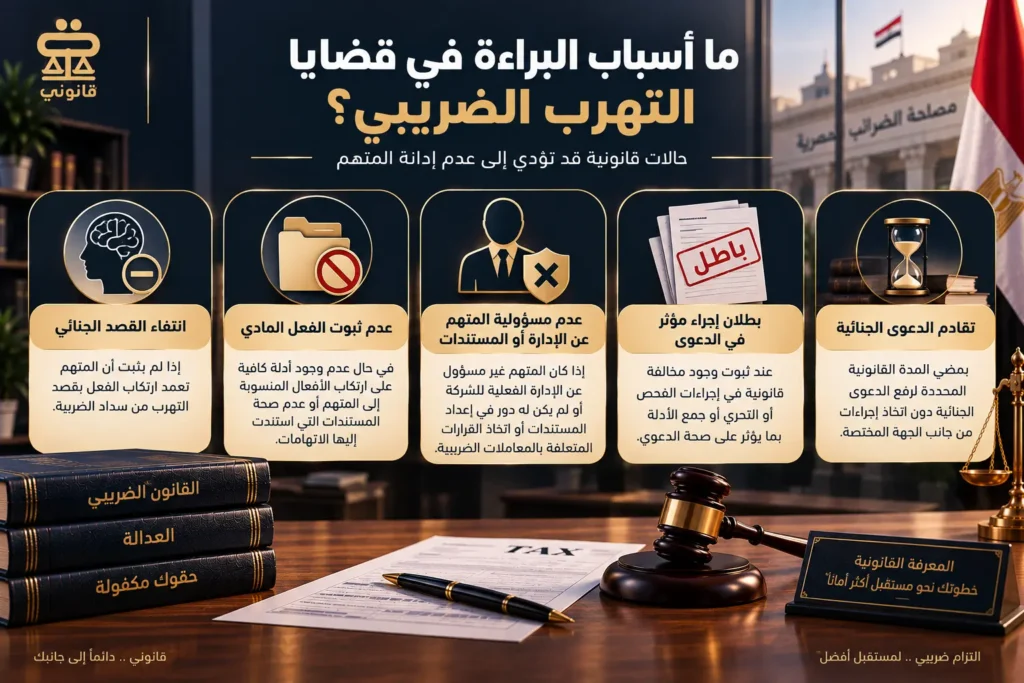
لا توجد أسباب ثابتة تضمن صدور حكم بالبراءة في جميع قضايا التهرب الضريبي؛ فكل قضية تُفحص وفق وقائعها ومستنداتها والأدلة المقدمة فيها. ومع ذلك، توجد عوامل قد تؤدي إلى انتفاء المسؤولية الجنائية أو عدم كفاية الاتهام، ومن أبرزها ما يأتي:
- انتفاء القصد الجنائي
تقوم جريمة التهرب الضريبي على التعمد، ولذلك قد تنتفي المسؤولية إذا ثبت أن الفرق الضريبي نتج عن خطأ حسابي أو محاسبي غير مقصود، أو عن خلاف فني في تقدير الضريبة أو تفسير المعاملة.
ولا يكفي وصف الخطأ بأنه غير مقصود، بل يجب أن تدعم ظروف الواقعة والمستندات هذا التفسير.. فالمحكمة تنظر إلى طبيعة التصرف ومدى علم المتهم به، وما إذا كانت إرادته قد اتجهت بالفعل إلى التخلص من الضريبة المستحقة.
- عدم ثبوت الفعل المادي
قد تقوم البراءة على عدم كفاية الأدلة التي تثبت ارتكاب الفعل محل الاتهام، مثل إخفاء النشاط أو عدم الإفصاح عن الإيرادات أو استخدام مستندات مصطنعة.
فوجود فروق ضريبية أو رفض بعض المصروفات أثناء الفحص لا يثبت وحده وقوع التهرب، وإنما يجب أن توجد أدلة تربط المتهم بالفعل الذي جرّمه القانون وتوضح دوره فيه.
- عدم مسؤولية المتهم عن الإدارة أو المستندات
في القضايا المتعلقة بالشركات، قد يُوجَّه الاتهام إلى مدير أو محاسب أو أحد العاملين بسبب صفته الوظيفية، رغم أن تحديد المسؤولية يتطلب النظر إلى دوره الحقيقي خلال الفترة محل النزاع.. ومن الأمور التي تؤثر في ذلك:
- من كان يتولى الإدارة الفعلية للشركة؟
- من أعد المستندات أو وافق عليها؟
- هل كان المتهم يعلم بالمعلومات غير الصحيحة؟
- هل شارك في اتخاذ القرار أو تنفيذ التصرف محل الاتهام؟
- هل كانت له سلطة فعلية على الحسابات والمعاملات؟
فإذا لم تثبت صلة المتهم بالفعل أو علمه به، فقد ينتفي الأساس اللازم لمساءلته جنائيًا، حتى لو كانت هناك مخالفات داخل الشركة.
- بُطلان إجراء مؤثر في الدعوى
قد يؤثر بطلان أحد الإجراءات الجوهرية في سلامة الدعوى، خاصة إذا تعلق بإجراء اشترطه القانون لبدء التحقيق أو تحريك الدعوى الجنائية، أو بمستند أساسي قام عليه الاتهام.
ولا يؤدي أي خطأ إجرائي بسيط إلى البراءة تلقائيًا؛ إذ يجب أن يكون الإجراء باطلًا قانونًا وأن يكون له أثر حقيقي في صحة الدعوى أو الأدلة المقدمة فيها. ويخضع تقدير ذلك للمحكمة وفق ظروف كل قضية.
- تقادم الدعوى الجنائية
قد تنقضي الدعوى الجنائية إذا اكتملت مدة التقادم المقررة قانونًا دون أن تنقطع بإجراء صحيح. لكن حساب هذه المدة في الجرائم الضريبية يحتاج إلى مراجعة دقيقة لتاريخ استحقاق الضريبة، ووصف الجريمة، وجميع إجراءات التحقيق والمحاكمة التي تمت في الملف.. ولهذا لا يكفي مرور عدد معين من السنوات للقول بانقضاء الدعوى.
ملحوظة هامة: تظل هذه العوامل أسبابًا محتملة لانتفاء المسؤولية أو انقضاء الدعوى، وليست ضمانًا للحصول على البراءة؛ إذ يتوقف الحكم على الأدلة والتكييف القانوني الذي تستخلصه المحكمة من وقائع القضية.
كيف تتجنب الوقوع في جريمة التهرب الضريبي؟
الوقاية من الاتهام بالتهرب الضريبي لا تحتاج إلى خبرة قانونية متعمقة بقدر ما تحتاج إلى انضباط في الإجراءات الأساسية التي يفرضها القانون على كل ممول أو صاحب نشاط تجاري أو مهني. فكلما كانت المعاملات موثقة والإقرارات دقيقة، كان من الأسهل توضيح حقيقة الموقف وتدارك أي خطأ في الوقت المناسب. وفيما يلي أهم الممارسات التي تحميك قانونيًا وتُبعدك عن أي شبهة تهرب:
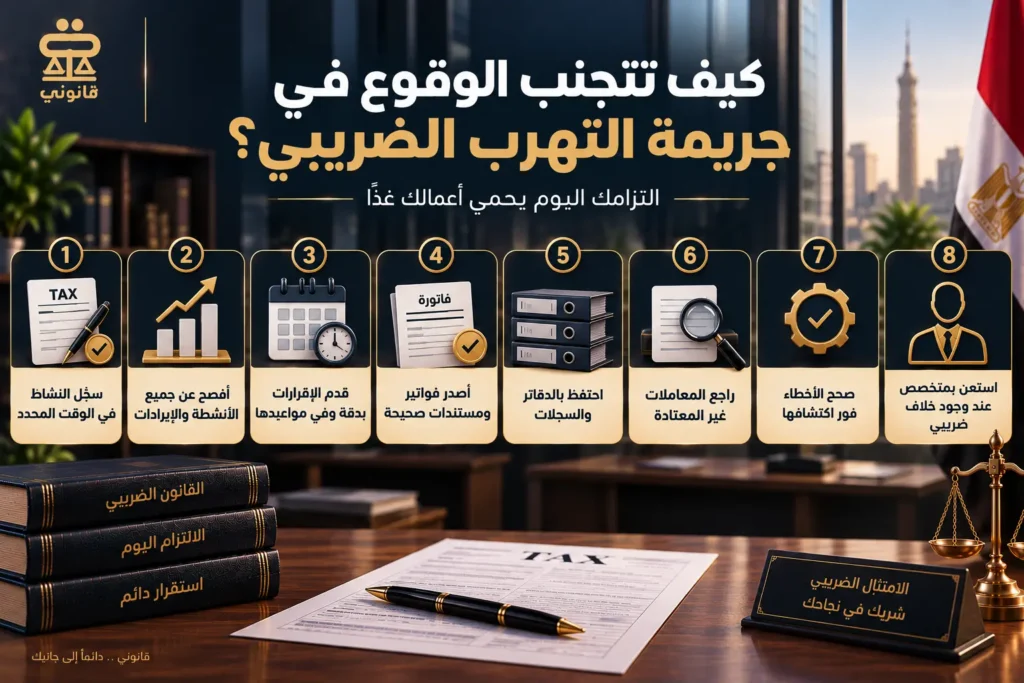
- التزم بمواعيد التسجيل الضريبي منذ اليوم الأول
بمجرد بدء أي نشاط تجاري أو مهني خاضع للضريبة، يجب التقدم للتسجيل لدى مصلحة الضرائب المصرية خلال المواعيد المحددة قانونًا، سواء لضريبة الدخل أو ضريبة القيمة المضافة عند الوصول لحد التسجيل الإلزامي.
التأخر في التسجيل ليس مجرد مخالفة إدارية بسيطة، بل يُعد أحد الأفعال التي يمكن أن تُبنى عليها شبهة تهرب ضريبي إذا اقترن بإخفاء النشاط أو عدم الإفصاح عن الإيرادات.
- أصدر فواتير ومستندات محاسبية دقيقة ومطابقة للواقع
جوهر جريمة التهرب الضريبي، كما أوضحنا في الأقسام السابقة، يقوم على وجود دفاتر أو مستندات لا تعكس الحقيقة، أو إخفاء سجلات فعلية عن مصلحة الضرائب. لذلك فإن أول خط دفاع حقيقي يبدأ بإعداد دفتر محاسبي واحد يعكس النشاط الفعلي بدقة، دون ازدواجية بين “دفتر رسمي” و”دفتر حقيقي”. فهذه الممارسة تحديدًا هي إحدى الصور الصريحة للتهرب المنصوص عليها في القانون.
- احتفظ بالمستندات والفواتير للمدة القانونية المقررة
يشترط القانون الاحتفاظ بالدفاتر والسجلات والمستندات الضريبية لمدة معينة قبل جواز التخلص منها، وإتلاف هذه المستندات عمدًا قبل انقضاء تلك المدة يُعد من صور التهرب الضريبي بذاته، بصرف النظر عن سلامة الوضع الضريبي من عدمه. لذلك يُنصح بأرشفة جميع الفواتير والمستندات المالية بشكل منظم، ورقيًا أو إلكترونيًا، لضمان القدرة على تقديمها عند أي طلب من المصلحة.
- أصدر فاتورة عن كل عملية بيع أو خدمة فعليًا
عدم إصدار الفاتورة الضريبية، أو إصدارها دون مطابقتها للعملية الحقيقية، من أكثر النقاط التي تُثير شبهات التهرب من ضريبة القيمة المضافة تحديدًا. الالتزام بإصدار فاتورة إلكترونية أو ضريبية عن كل عملية بيع أو تقديم خدمة، بالقيمة الفعلية دون تقدير أو نقص متعمد، يحميك من الوقوع تحت طائلة نصوص التهرب المتعلقة بالفواتير.
- لا تتجاهل أي إخطار أو طلب من مصلحة الضرائب
التعامل الفوري والجاد مع أي إخطار بفحص أو طلب مستندات من المصلحة يقلل بشكل كبير من احتمالية تصعيد الموقف. تجاهل هذه الإخطارات أو التأخر في الاستجابة لها قد يُفسَّر كمؤشر سلبي، بينما التعاون والشفافية منذ اللحظة الأولى غالبًا ما يحصر النزاع في إطاره الإداري البحت بعيدًا عن أي تصعيد جنائي.
- قدّم الإقرارات بدقة وفي مواعيدها
راجع البيانات والأرقام قبل تقديم الإقرار، واحتفظ بما يثبت تقديمه وسداد المبالغ المستحقة في المواعيد المقررة.
- قدّم إقرارًا معدلًا فور اكتشاف أي خطأ غير مقصود
إذا اكتشفت خطأ أو سهوًا في إقرار ضريبي سبق تقديمه، فالقانون يمنحك حق تقديم إقرار معدل، ولا يُعتبر هذا الخطأ تهربًا ضريبيًا طالما تم تصحيحه بمبادرة منك قبل اكتشاف المصلحة له أو الإخطار ببدء إجراءات الفحص.
هذا الحق يمثل فارقًا جوهريًا بين “الخطأ” الذي يمكن تداركه، و”التهرب” الذي يقوم على القصد والعلم بمخالفة الحقيقة؛ لذلك فإن المبادرة بالتصحيح فور اكتشاف أي خلل هي من أهم وسائل الحماية القانونية المتاحة لك.
- تعامل مع محاسب أو مستشار ضريبي مرخص وموثوق
نظرًا لأن القانون يُحمّل المحاسب مسؤولية مستقلة في حال التصديق على إقرارات أو مستندات مصطنعة مع علمه بذلك، فإن التعاقد مع محاسب مرخص يتمتع بالمصداقية المهنية لا يحميك فقط من الأخطاء الفنية، بل يشكل ضمانة إضافية بأن إقراراتك الضريبية مُعدة وفق الأصول المهنية والقانونية الصحيحة.
- اطلب استشارة قانونية عند أي شك، لا بعد وقوع المشكلة
الفارق بين “التخطيط الضريبي المشروع” و”التهرب الضريبي المُجرَّم” قد يكون دقيقًا في بعض الحالات، خصوصًا في المعاملات المعقدة أو غير المعتادة. استشارة محامٍ متخصص في القضايا الضريبية قبل اتخاذ أي إجراء قد يحمل شبهة، توفر عليك الكثير من الوقت والمال والقلق، وتمنحك تقييمًا واضحًا لموقفك القانوني قبل أن يتحول الأمر إلى نزاع أو اتهام جنائي.
ومن خلال منصة قانوني، يمكنك الوصول إلى محامين موثوقين ومتخصصين للحصول على استشارة قانونية تساعدك على فهم موقفك واتخاذ الإجراء المناسب قبل تفاقم المشكلة.
متى تصبح الاستعانة بمحامي ضرائب ضرورة قانونية؟
أولًا يجب العلم أنه ليس كل استفسار أو فرق ضريبي يحتاج إلى تدخل قانوني، فقد تكفي المراجعة المحاسبية في بعض الحالات.
لكن الاستعانة بمحامي ضرائب تصبح ضرورية عندما يتجاوز الملف نطاق الفحص الفني، وتبدأ إجراءات قد تترتب عليها مسؤولية جنائية أو تؤثر في المركز القانوني للممول أو المسؤولين عن الشركة. ومن أبرز المواقف التي تستدعي تدخلًا قانونيًا متخصصًا:
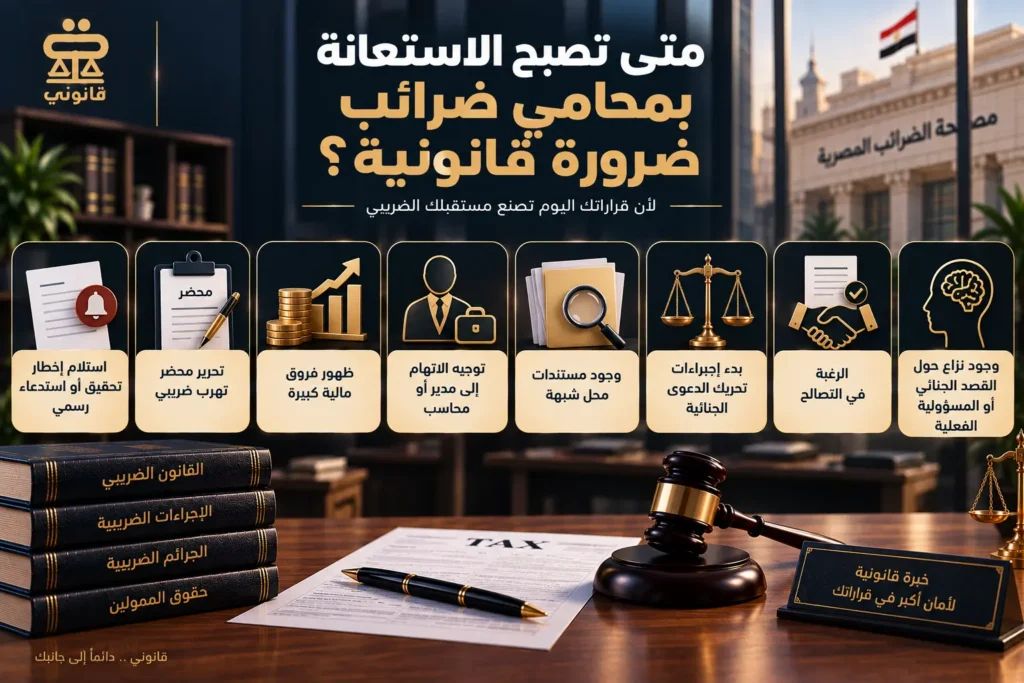
- استلام إخطار تحقيق أو استدعاء رسمي: خاصة إذا طُلب من الممول أو المدير أو المحاسب الحضور لتقديم أقواله بشأن وقائع يُشتبه في كونها تهربًا ضريبيًا.
- تحرير محضر تهرب ضريبي: فعند انتقال الأمر من مجرد ملاحظات بالفحص إلى محضر رسمي، يصبح من المهم مراجعة الاتهام والأدلة والإجراءات التي بُني عليها.
- ظهور فروق مالية كبيرة: لا تعني قيمة الفروق وحدها ثبوت التهرب، لكنها قد تزيد من أهمية تحليل طريقة احتسابها وتحديد ما إذا كان الخلاف محاسبيًا أم ينطوي على شبهة جنائية.
- توجيه الاتهام إلى مدير أو محاسب: هنا يجب تحديد من كان يتولى الإدارة الفعلية، ومن أعد المستندات أو اعتمدها، ومدى علم كل شخص بالتصرف محل الاتهام.
- وجود مستندات محل شبهة: مثل الفواتير أو القيود أو العقود التي تدعي الجهة المختصة عدم صحتها؛ إذ يتطلب التعامل معها تقييم حجيتها ومصدرها وصلتها بالمتهم.
- بدء إجراءات تحريك الدعوى الجنائية: تستلزم هذه المرحلة إعداد دفاع قانوني متكامل ومتابعة صحة الإجراءات والمواعيد والطلبات اللازمة لحماية حقوق المتهم.
- الرغبة في التصالح: يساعد المحامي على تحديد مدى إتاحة التصالح، والمبالغ المطلوبة، والمرحلة الأنسب لتقديم الطلب، وأثر إتمامه في الدعوى أو تنفيذ العقوبة.
- وجود نزاع حول القصد الجنائي أو المسؤولية الفعلية: خاصة إذا كان الخلاف يدور حول ما إذا كان التصرف متعمدًا، أو حول صلة المتهم بإدارة النشاط أو بالمستندات محل القضية.
ولا يقتصر دور محامي الضرائب في هذه الحالات على الحضور أمام جهات التحقيق أو المحاكم؛ بل يبدأ بفهم الملف ومراجعة المستندات بالتعاون مع المحاسب، ثم تحديد طبيعة النزاع واختيار المسار القانوني المناسب، سواء كان تقديم الدفاع أو الاعتراض على الاتهام أو اتخاذ إجراءات التصالح.
ومن هنا تظهر أهمية اختيار جهة قانونية لديها خبرة فعلية في القضايا الضريبية وتستطيع التعامل مع الجوانب المحاسبية والجنائية للملف بصورة متكاملة.
كيف يساعدك تطبيق قانوني في قضايا التهرب الضريبي؟
قد يكون التعامل مع ملف ضريبي معقدًا، خاصةً عندما تظهر فروق كبيرة أو تبدأ الإجراءات في الانتقال من مرحلة الفحص إلى شبهة تهرب؛ في هذه الحالة، تحتاج إلى فهم موقفك القانوني أولًا، ومعرفة ما يجب فعله قبل تقديم أي رد أو توقيع مستند قد يؤثر في القضية.
ومن خلال منصة قانوني، يمكنك الوصول إلى محامين يقدمون خدماتهم واستشاراتهم عبر التطبيق، والاطلاع على الأتعاب التي يحددها كل محامٍ، ثم اختيار الأنسب وفق طبيعة ملفك واحتياجاتك. ويمكن للمحامي الذي تختاره مساعدتك في:
- دراسة موقفك القانوني: بمراجعة تفاصيل الواقعة وتحديد القانون المنطبق عليها والخيارات المتاحة في المرحلة الحالية.
- مراجعة الإخطارات والمستندات: مثل إخطارات الفحص والمحاضر والإقرارات والفواتير والدفاتر، لمعرفة ما يدعم موقفك وما يحتاج إلى توضيح.
- تحديد طبيعة المشكلة: فقد تكون الفروق نتيجة خطأ محاسبي أو مخالفة إجرائية، وقد تتضمن الواقعة شبهة تهرب تحتاج إلى تعامل قانوني مختلف.
- إعداد الردود والدفاع: من خلال ترتيب الوقائع والمستندات وصياغة الردود والمذكرات بما يعكس حقيقة دور الممول أو المدير أو المحاسب.
- دراسة إمكانية التصالح: لمعرفة ما إذا كان التصالح متاحًا، وما يتطلبه من إجراءات ومبالغ، وهل يناسب موقفك في المرحلة التي وصلت إليها القضية.
- التمثيل أمام الجهات المختصة: إذا احتاج الملف إلى حضور التحقيقات أو متابعة الإجراءات أمام الجهات الضريبية أو القضائية.
- متابعة القضية حتى انتهاء النزاع: حتى تكون على دراية بما يحدث في كل مرحلة، وما يُطلب منك، وأثر الخطوات التي تُتخذ في الملف.
وعلى عكس الكثير من المنصات، تمنحك منصة قانوني حرية اختيار المحامي الذي يناسب احتياجاتك، دون فرض محامٍ معين عليك. كما يمكنك طلب أكثر من استشارة قبل اتخاذ قرار التوكيل، والتواصل مع المحامي إلكترونيًا في البداية، ثم ترتيب مقابلة شخصية إذا تطلبت القضية ذلك.
لذلك فـ إذا كنت تواجه فحصًا ضريبيًا أو اتهامًا بالتهرب، يمكنك تحميل تطبيق قانوني لعرض ملفك على محامٍ متخصص، وفهم موقفك، وتحديد الخطوة القانونية المناسبة قبل اتخاذ أي إجراء قد يؤثر في حقوقك.
طريقة التبليغ عن التهرب الضريبي في مصر
يمكن الإبلاغ عن حالات التهرب الضريبي من خلال الاتصال بالخط الساخن 16189، الذي خصصته مصلحة الضرائب المصرية لتلقي بلاغات المواطنين؛ فوفقًا لـ مصلحة الضرائب المصرية يستقبل الخط البلاغات خلال أيام العمل الرسمية من الساعة 9 صباحًا حتى 4 عصرًا، عدا يومي الجمعة والسبت.
ولكي يكون البلاغ قابلًا للفحص، من الأفضل أن يقدّم المبلّغ معلومات واضحة ومحددة قدر الإمكان، وذلك من خلال:
- الاتصال بالخط الساخن وبيان الرغبة في تقديم بلاغ عن واقعة يُشتبه في أنها تمثل تهربًا ضريبيًا.
- تقديم المعلومات المتاحة عن الشخص أو المنشأة محل البلاغ، دون الحاجة إلى معرفة جميع بيانات الملف الضريبي.
- شرح الواقعة بصورة مباشرة، مثل ممارسة نشاط تجاري في مكان محدد دون إصدار فواتير عن المبيعات.
- تحديد عنوان النشاط والفترة التي وقعت خلالها المخالفة، أو أي معلومات تساعد على الوصول إلى المكان والتحقق من الواقعة.
- تقديم المستندات أو الأدلة المتاحة بطريق مشروع، مثل فاتورة أو إيصال أو مراسلات مرتبطة بالمعاملة.
ولكن تجنب تقديم معلومات غير موثقة أو استخدام البلاغ للإضرار بشخص أو منشأة؛ لأن البلاغ الجاد يجب أن يقوم على وقائع محددة يمكن بحثها، حيث تؤكد مصلحة الضرائب أن البلاغ ينبغي أن يتضمن بيانات كافية ووقائع واضحة، إلى جانب ما يتوافر من مستندات تدل على المخالفة المنسوبة إلى المشكو في حقه.
ولا يشترط أن يحسم المُبلّغ الوصف القانوني للواقعة؛ فهذه مهمة الجهة المختصة بعد فحص المعلومات والمستندات.
ما البيانات المطلوبة عند تقديم البلاغ؟
يُفضل أن يتضمن البلاغ البيانات الآتية بقدر ما هو متاح:
- اسم المنشأة أو الشخص محل البلاغ، إذا كان معلومًا.
- عنوان مقر النشاط أو المكان الذي تقع فيه المخالفة.
- طبيعة النشاط التجاري أو المهني.
- وصف واضح للواقعة محل البلاغ.
- تاريخ وقوعها أو المدة التي استمرت خلالها.
- المستندات أو الوقائع التي تؤيد صحة المعلومات.
وكلما كانت البيانات أكثر تحديدًا، كان من الأسهل على الجهة المختصة فحص البلاغ.. ومع ذلك، ينبغي تقديم المعلومات المؤكدة فقط، مع التمييز بين ما شاهده المبلّغ بنفسه وما وصل إليه عن طريق الغير.
هل تكون بيانات المبلّغ سرية؟
لا تقدم الجهات المختصة تعهدًا صريحًا بضمان السرية المطلقة لبيانات المبلّغ في جميع الحالات.. لذلك لا نستطيع الجزم بأن هويته لن تُكشف تحت أي ظرف.
لذلك يمكن للمبلّغ عند الاتصال أن يسأل الموظف المختص عن البيانات التي سيُطلب منه تقديمها، وكيفية التعامل معها، وما إذا كان يمكن استقبال البلاغ دون الإفصاح عن بعض بياناته.
هل توجد مكافأة للتبليغ عن التهرب الضريبي؟
يوجد أساس قانوني يجيز تقرير مكافأة إرشاد لمن يقدم معلومات تساعد في اكتشاف حالات التهرب الضريبي، إلا أن تقديم البلاغ لا يمنح صاحبه حقًا تلقائيًا في الحصول عليها.
ويرتبط استحقاق المكافأة عادةً بعدة أمور، من أهمها جدية المعلومات، ومدى صحتها، وفائدتها في كشف الواقعة أو تحصيل مستحقات الدولة، فضلًا عن استيفاء الضوابط والإجراءات التي تقررها الجهات المختصة.. لذلك يجب التفرقة بين أمرين:
- تقديم البلاغ: وهو حق متاح لمن لديه معلومات جدية عن واقعة محتملة.
- و استحقاق المكافأة: حيث يخضع لفحص البلاغ ونتائجه والشروط القانونية والإدارية المطبقة.
لذلك لا ننصح بالاعتماد على نسبة أو مبلغ متداول للمكافأة ما لم يكن مستندًا إلى نص تنفيذي ساري أو إعلان رسمي يوضح طريقة حسابها وشروط صرفها.
أسئلة الشائعة عن عقوبة التهرب الضريبي
ربما وجدت خلال المقال إجابات تفصيلية عن كثير من الأسئلة التي تدور في ذهنك، لكنك قد تحتاج إلى الوصول إلى معلومة محددة دون الرجوع إلى جميع الأقسام السابقة.
لذلك جمعنا لك فيما يلي أهم الأسئلة وإجاباتها بصورة مختصرة وواضحة:
هل كل خطأ في الإقرار الضريبي يعتبر تهربًا؟
لا، فالخطأ في الإقرار لا يُعد تهربًا بمجرده. يتطلب الأمر بحث مدى توافر التعمد واتجاه إرادة الممول إلى التخلص من الضريبة باستخدام وسيلة غير مشروعة.
هل عدم إصدار الفاتورة يؤدي إلى اتهام بالتهرب الضريبي؟
قد يمثل عدم إصدار الفاتورة مخالفة ضريبية، وقد يدخل ضمن الوقائع الدالة على التهرب بحسب طبيعة المعاملة والقانون المطبق.. لكنه لا يثبت الجريمة تلقائيًا دون فحص بقية الملابسات والأدلة.
ماذا يحدث في حالة عدم دفع الضرائب؟
قد يؤدي التأخر في السداد إلى المطالبة بأصل الضريبة ومقابل التأخير أو المبالغ الأخرى المقررة قانونًا. أما إذا اقترن عدم السداد بتصرف متعمد، مثل إخفاء الإيرادات أو تقديم مستندات غير صحيحة، فقد تثار شبهة التهرب الضريبي.
هل التهرب الضريبي يعاقب عليه بالحبس أم الغرامة؟
قد تشمل العقوبة الحبس أو السجن والغرامة، أو يُحكم بإحدى العقوبتين، وفق نوع الضريبة والنص القانوني المنطبق.
هل التهرب الضريبي جنحة أم جناية؟
لا يحمل التهرب الضريبي وصفًا واحدًا في جميع الحالات؛ فقد يكون جنحة أو جناية بحسب نوع الضريبة: فالتهرب من ضريبة الدخل يُعد جنحة (لأن المادة 133 من قانون 91 لسنة 2005 استخدمت لفظ “الحبس”)، بينما يُعد التهرب من ضريبة القيمة المضافة جناية (لأن المادة 67 من قانون 67 لسنة 2016 استخدمت لفظ “السجن”).
وفي الحالتين، وصف القانون الجريمة صراحة بأنها “جريمة مخلة بالشرف والأمانة”، وهو ما يرتب آثارًا قانونية تتجاوز العقوبة المباشرة، كالتأثير على أهلية الشخص لبعض الوظائف أو العضويات المهنية.
هل يمكن مساءلة المدير أو المحاسب؟
نعم، متى ثبت علمه بالواقعة ومشاركته فيها أو مساهمته عمدًا في إعداد البيانات أو المستندات محل الاتهام. ولا تقوم المسؤولية لمجرد شغل منصب المدير أو تولي الأعمال المحاسبية، بل تتحدد وفق الدور الفعلي والأدلة.
هل يجوز التصالح في قضايا التهرب الضريبي؟
نعم، يجيز القانون التصالح في عدد من الجرائم الضريبية وفق شروط وإجراءات تختلف باختلاف نوع الجريمة والمرحلة التي وصلت إليها القضية.. ولكن لا يكفي تقديم الطلب وحده لإتمام التصالح أو وقف الإجراءات.
متى تسقط الأحكام في قضايا التهرب الضريبي؟
يختلف سقوط العقوبة الصادر بها حكم عن تقادم الدعوى الجنائية قبل الحكم، كما يختلف كلاهما عن تقادم دين الضريبة. لذلك يلزم فحص نوع الجريمة وتاريخ الحكم وإجراءات التنفيذ، ويمكن الرجوع إلى قسم «متى تسقط قضايا التهرب الضريبي؟» لمزيد من التفاصيل.
هل الضرائب العقارية تتقاطع مع ملف التهرب الضريبي؟
نعم، قد تثار شبهة التهرب عند إخفاء العقار أو تقديم بيانات أو مستندات غير صحيحة للحصول على إعفاء أو التأثير في تقدير الضريبة. أما مجرد استحقاق الضريبة العقارية أو التأخر في سدادها فلا يعني تلقائيًا قيام جريمة التهرب.
ما أول خطوة لحماية نفسك عند الاشتباه في اتهامك بالتهرب الضريبي؟
ابدأ بجمع الإخطارات والإقرارات والفواتير والدفاتر المرتبطة بالملف، ولا تتجاهل أي إخطار رسمي. واحصل على مراجعة محاسبية وقانونية قبل تقديم رد أو توقيع أقوال قد تؤثر في موقفك لاحقًا.
وفي الختام، يتضح مما سبق أن القانون المصري تعامل مع جريمة التهرب الضريبي بمنظومة تشريعية دقيقة ومتكاملة، لا تكتفي بتحديد العقوبة، بل تحدد أيضًا الأفعال المُجرَّمة بشكل حصري، وتفتح في الوقت ذاته بابًا للتصالح لمن يرغب في تصحيح موقفه قبل تصعيد الأمر إلى ساحات القضاء.
الفارق بين عقوبة التهرب من ضريبة الدخل وضريبة القيمة المضافة، وبين “الخطأ غير المقصود” و”التهرب المتعمد”، هو ما يحدد في النهاية مصير أي نزاع ضريبي؛ وهذا الفارق غالبًا ما يحتاج إلى عين قانونية متخصصة لتقييمه بدقة.
إذا كنت تواجه إخطارًا من مصلحة الضرائب، أو تشعر بعدم اليقين تجاه موقفك الضريبي، أو ترغب ببساطة في التأكد من أن إجراءاتك المحاسبية والضريبية سليمة قانونًا، فإن التحرك المبكر واستشارة محامٍ متخصص هو الخطوة الأكثر أمانًا لحماية حقوقك وتفادي أي تصعيد غير ضروري.
لا تنتظر حتى يتحول الخلاف الضريبي إلى اتهام جنائي؛ تواصل الآن مع أحد المحامين المتخصصين في القضايا الضريبية والجنائية عبر “منصة قانوني“، واحصل على استشارة قانونية سرية وواضحة تساعدك على فهم موقفك واتخاذ القرار الصحيح بثقة.


